10월 14일 수요일 — 9월 CPI 3.7% 서프라이즈, S&P -1.1% 7월래 최대 하락
2026년 10월 14일. 9월 CPI 3.7%(예상 3.6% 상회)·코어 2.6%(예상 2.5% 상회) — 10월 FOMC 인상 확률 급등. S&P -1.11%(7,719)·나스닥 -1.9% 7월래 최악. SOX -4.3%. 나스닥100 야간 30,000 붕괴. 비트코인…
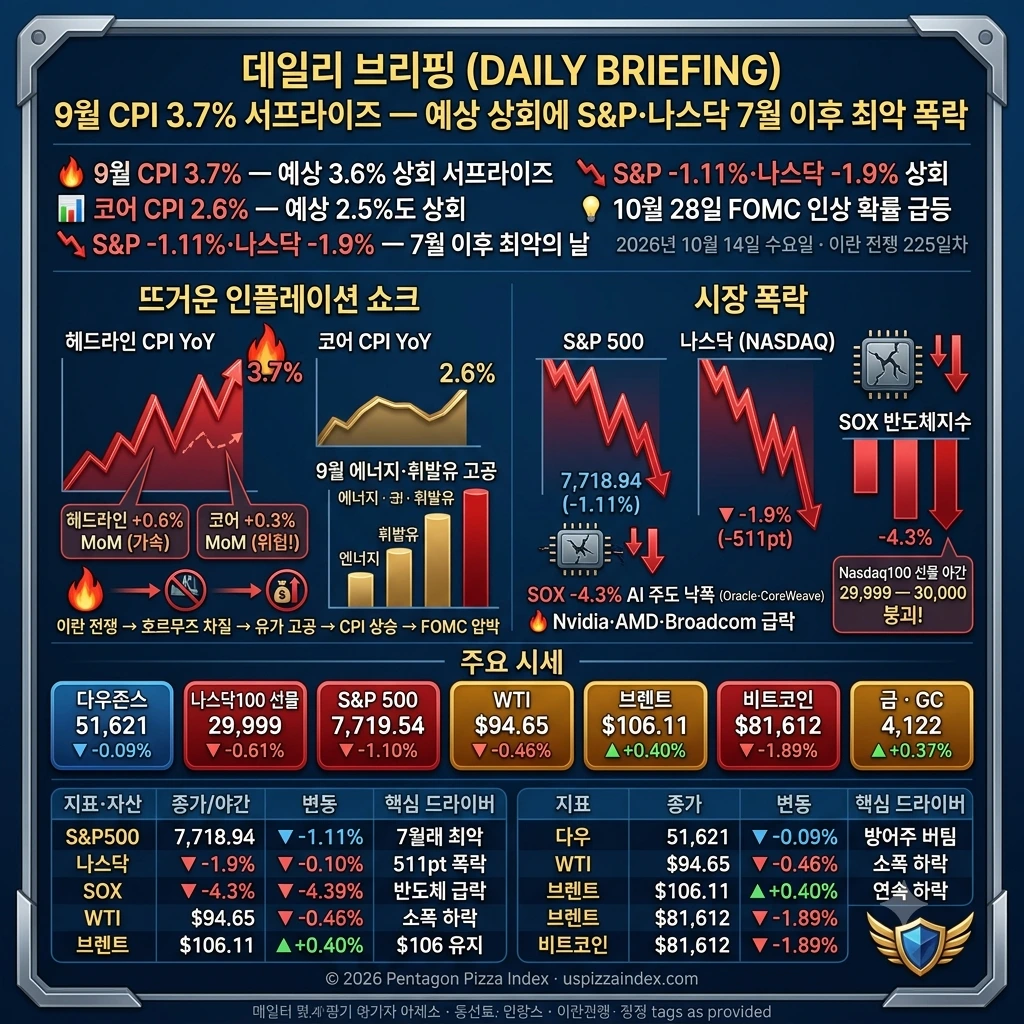
오늘의 답은 이미 나왔다 — 뜨거운 인플레이션. 9월 CPI가 3.7%(전년 대비)로 예상치(3.6%)를 상회했다. 코어 CPI도 2.6%(YoY)로 예상(2.5%)을 뚫었다. 월간 기준으로는 헤드라인 +0.6%(예상치 수준이지만 8월 0.4%에서 가속), 코어 +0.3%(예상 0.2% 상회). 에너지·휘발유 가격이 9월 한 달 내내 높았던 탓이다 — 이란 전쟁과 허리케인이 그 배경이다. 발표 직후 시장이 무너졌다. S&P500이 -1.11%(7,718.94)로 마감했다 — 7월 이후 가장 큰 단일일 하락이다. 나스닥 컴포지트는 -1.9%(511포인트 폭락)다. AI 반도체가 직격탄을 맞았다 — 필라델피아 반도체지수(SOX)가 -4.3%로 추락했다. Oracle, CoreWeave, Nvidia, AMD가 AI 주도 낙폭의 선두였다. 야간에도 팔렸다 — Nasdaq100 선물이 29,999로 30,000선을 붕괴했다. 다우는 -0.09%(51,621)으로 에너지·방어주 덕에 상대적으로 버텼다. 금도 하락했다 — 세션 내내 $4,107에서 회복해 야간 $4,122.97(+0.37%). 비트코인은 -1.89%($81,612)로 추가 하락했다. 이제 핵심 질문은 하나다 — 10월 28일 FOMC가 25bp를 추가 인상하는가. CPI 3.7%+코어 2.6%의 조합이 그 답을 강하게 암시하고 있다.
⚔️ 전쟁 225일차 — 유가 고공 브렌트 $106 유지, 이란 핵시설 강화가 CPI를 올렸다
🛢️ 이란 전쟁이 CPI 3.7%를 만든 구조
오늘 CPI 3.7%의 직접적인 원인은 9월 유가였다. 이란 전쟁이 시작된 후 WTI는 $88~$95, 브렌트는 $100~$107 구간을 유지했다. 이것이 9월 한 달 내내 에너지·휘발유 가격을 끌어올렸다 — 그 결과가 오늘 CPI 3.7%다. 연준이 인플레이션을 잡으려 해도 이란 전쟁이 에너지 경로를 통해 계속 인플레이션을 공급하고 있다는 구조적 문제가 드러난 날이다.
이란 전쟁(2월~) → 호르무즈 차질 → WTI $88~$95, 브렌트 $100~$107
→ 9월 내내 에너지·휘발유 고공 → CPI 헤드라인 3.7%(8월 3.4% 대비 급등)
→ 연준: "에너지 때문이어도 코어도 오른다" → 10월 28일 FOMC 인상 결정 가능
전쟁 종식 = CPI 하락 + 금리 인상 종료 + 주식 폭등의 트리거
브렌트는 $106.11(+0.40%)로 $106 이상을 유지 중이다. WTI는 $94.65(-0.46%)로 소폭 하락했다. 이란 협상이 여전히 명확한 진전을 보이지 않는 상황에서 유가의 하단 지지는 계속되고 있다.
🔥 10월 14일 시장 — CPI 3.7% 서프라이즈, S&P·나스닥 7월 이후 최악, FOMC 인상 확정 분위기
"인플레이션이 칼을 들고 있었다. 뜨거운 9월 CPI가 AI 인프라 주식을 끌어내렸다 — 에너지 가격 상승으로 인플레이션이 재점화되고 연준의 금리 인상 공포가 되살아났다. 에너지가 없는 코어 CPI도 0.3%로 예상을 상회해 문제는 에너지만이 아님을 보여줬다."
Nvidia · AMD · Broadcom 급락
AI 인프라 투자 수익성 재의심
AI 트레이드 최악의 날
소비자 재량 -1.10%
통신 서비스 -1.73%
3대 성장 섹터 동반 급락
심리적 지지선 이탈
-183.75 (-0.61%)
추가 하락 주의
코어 0.3% MoM — 예상 상회
에너지 제외 코어도 가속
→ 금리 인상 정당화
이란 전쟁 = 에너지 일시 효과
내일 PPI 결과 (추가 확인)
→ 데이터 의존적 결정
오늘 CPI 후 시장 반응: 10월 28일 25bp 추가 인상 가능성 대폭 상승
결정적 변수: 내일 PPI + 이란 전쟁 전개 상황
🏦 수요일 은행 어닝 2일차 — BofA·모건스탠리 발표
오늘 CPI 쇼크에 묻혔지만 수요일도 어닝이 있었다. BofA와 모건스탠리가 Q3 실적을 냈다. 그러나 CPI가 시장을 지배한 하루였다 — 화요일 Goldman의 사상 최대 서프라이즈도 오늘의 CPI 충격 앞에서는 뒷전이 됐다.
📍 한국 목요일(10/15) — 이중 압박: 미국 CPI 쇼크 + CXMT 여파, TSMC 실적이 유일한 희망
🎯 오늘 한국 시장 핵심 변수 분석
한국 시장이 연속 이중 압박을 받고 있다. 화요일 CXMT 쇼크로 KOSPI -5.46%가 나왔고, 오늘 미국 CPI 쇼크로 S&P -1.11%, SOX -4.3%가 추가됐다. 나스닥100은 야간에 30,000을 하향 돌파했다. SK하이닉스·삼성전자는 이중 타격을 받은 상태다. 그러나 오늘 하나의 변수가 있다 — TSMC Q3 실적. "AI 반도체 수요가 살아있다"는 증거를 TSMC가 제시한다면 반도체 낙폭 과대 반발 매수가 나올 수 있다.
🎯 오늘(목) 핵심 일정 — PPI + TSMC 실적 + 10/28 FOMC 경로 최종 확인
CPI 3.7% 이어 핫할 경우 → 추가 충격
cool하면 → 시장 반등 기회
두 번째 인플레 신호
"HBM 수요 견조" 확인 시 → SK하이닉스 반등
가이던스 하향 시 → 반도체 추가 급락
반도체 운명 결정
연준 위원 다수 발언 예정
CPI 이후 입장 확인
매파 발언 위험
PPI 예상 이하 → 인플레 완화 신호
이란 협상 진전 → 유가↓
→ 낙폭 과대 반발 매수
PPI도 뜨거운 수치
Fed 발언 "10월 인상 확정"
→ 나스닥100 29,000선 위협
- 🔥 9월 CPI 3.7%(예상 3.6% 상회) · 코어 2.6%(예상 2.5% 상회) — 헤드라인·코어 모두 어닝
- 📊 코어 MoM +0.3% — 예상 0.2% 상회 → 에너지 빼도 물가 오름
- 📉 S&P -1.11%(7,719) · 나스닥 -1.9%(511pt) — 7월 이후 최악
- 🔧 SOX 반도체지수 -4.3% · AI 주도 낙폭 (Oracle·CoreWeave·Nvidia·AMD)
- 📉 나스닥100 야간 29,999 — 30,000 심리선 붕괴
- ✅ 다우 -0.09%(51,621) — 에너지·방어주 상대적 선방
- 🛢️ WTI $94.65(-0.46%) · 브렌트 $106.11(+0.40%)
- 🥇 금 $4,122.97(+0.37%) — CPI 충격에도 소폭 상승 (달러 약세?)
- 🪙 비트코인 -1.89%($81,612) — 고점 대비 누적 -4.8%
- 💡 오늘(목) PPI + TSMC 실적 = 반도체·FOMC 방향 최종 결정
🔗 추천 글
10월 13일 화요일 — 중국 CXMT 쇼크 KOSPI -5.5%, Goldman 최대·JP모건 미스
2026년 10월 13일. 중국 CXMT 메모리 돌파 보도 → KOSPI -5.46%(6,035), SK하이닉스·삼성 -8%+ 폭락. Goldman EPS $17.01 사상 최대 vs JP모건 미스·웰스파고 -3%. WTI 야간 $94.65(+0.54%). 비트코인…
10월 12일 월요일 — 후티 사우디공항 공격·브렌트 $106, 오늘 4대 은행 어닝 개막
2026년 10월 12일. 후티 사우디 국제공항 공격(12명 사망). 브렌트 $106.12(+1.34%). 콜럼버스데이 채권휴장 — 다우 +0.38%(51,850)·S&P -0.06%·나스닥 -0.33%. 비트코인 -1.96%. 오늘 JP모건·골드만·씨티·웰스파고 동시 발표.
10월 11일 주간 전망 — 호르무즈 탱커 3척 기뢰 폭발, WTI $92·브렌트 $105 급등
2026년 10월 11일 일요일. 호르무즈 일요일 탱커 3척 기뢰 폭발 — 이란 10월 공격 전달의 2배 사상 최다. WTI 야간 $92.42(+0.83%)·브렌트 $105.42(+0.96%). 이번 주 어닝시즌(화)+CPI(수)+PPI(목). 비트코인 +0.90%.
댓글
이 뉴스에 대한 의견을 자유롭게 남겨주세요.
(욕설 / 광고 / URL / 도배는 자동 차단됩니다 · 최소 10자)
댓글 불러오는 중...