10월 1일 목요일 — 미 3번째 항모 파견, 중국 연료 수출 금지, 브렌트 +5% $103
2026년 10월 1일. 미국 3번째 항공모함 중동 파견. 중국 10월 연료 수출 금지. 브렌트 +5.07% $103, WTI $92.98. 다우 +0.04%, 나스닥 +0.21%. 실업수당 197K 4주 연속 감소. 내일 Payrolls 90K 예상.
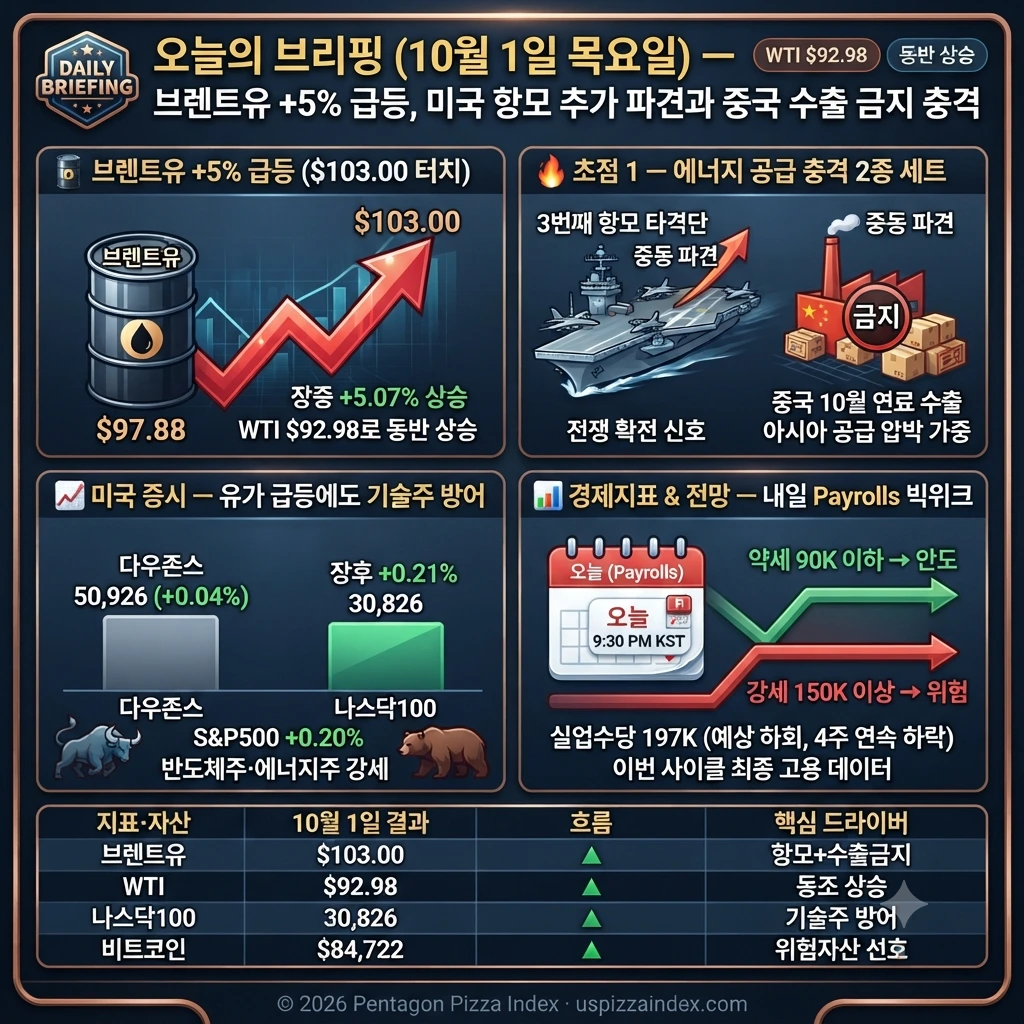
오늘 유가를 +5% 끌어올린 것은 두 개의 충격파였다. 첫째, 미국이 세 번째 항공모함 타격단을 중동에 파견한다는 보도가 나왔다 (CNBC). 전쟁 확전 신호로 읽혔다. 둘째, 중국 정유사들이 10월 연료 수출을 전면 금지했다는 보도가 나왔다. 이미 이란 전쟁으로 조여있는 글로벌 에너지 시장에 중국발 공급 충격이 더해진 것이다. 브렌트유는 장중 +5.07%($103.00)까지 치솟았다. WTI는 $92.98(+0.12%). 다우는 +0.04%로 사실상 보합이었고, S&P500 +0.20%(7,666.71), 나스닥 선물 +0.21%(30,826.00)으로 기술주·반도체가 버텼다. 비트코인은 +1.32%($84,722)로 강세. 경제 지표도 있었다. 실업수당 청구건수가 197,000으로 예상(200,000)을 하회, 4주 연속 하락했다. 내일 한국 시간 21:30에 9월 Nonfarm Payrolls가 발표된다. 시장 예상은 90,000으로 8월(162,000)의 절반 수준이다.
현재 2개 → 3개 타격단 파견
전쟁 확전 신호
이미 좁아진 글로벌 공급에 충격
에너지 공급 2중 압박
예상 200K 하회
4주 연속 하락
8월 162K의 절반 수준
실업률 4.1% 유지 예상
예상 상회 시
인플레 우려 재점화
"실업수당 청구건수는 57년 만의 최저치 근방이다. 이란 전쟁발 에너지 고비용, 금리 인상 가능성, 의료비 급등 등의 역풍에도 고용주들이 해고를 자제하고 있다."
🔥 전쟁 213일차 — 3번째 항모 파견, 중국 에너지 제동, 유가 $103 재돌파
⚓ 미국 3번째 항공모함 중동 파견 — 무엇을 의미하는가
CNBC는 오늘 "미국이 세 번째 항공모함 타격단을 중동에 파견한다"는 보도를 전했다. 현재 중동에는 이미 2개의 항공모함 타격단이 있으며, 3번째가 추가되면 미국이 이란에 가할 수 있는 군사 압박이 대폭 강화된다. Charles Schwab의 분석처럼 "트레이더들은 Trump이 중간선거 전에 추가 군사 행동을 할지, 선거 후까지 기다릴지를 저울질하고 있다"고 전했다. 이 보도가 유가 상승의 첫 번째 트리거였다.
🇨🇳 중국 10월 연료 수출 전면 금지 — 공급 2중 충격
두 번째 충격은 중국에서 왔다. CNBC와 Yahoo Finance에 따르면 "중국 정유사들이 10월 연료 수출을 중단했다"고 보도했다. 이것은 이미 이란 전쟁으로 공급이 타이트한 글로벌 에너지 시장에 추가 충격이다. 중국은 세계 최대 원유 수입국 중 하나다. 중국의 수출 금지는 아시아 지역 연료 공급을 더욱 옥죄게 된다.
이 두 가지 뉴스가 합쳐지면서 브렌트는 +5.07%($103.00)로 마감했다. 어제(화요일) $95.71까지 떨어졌다가 수요일 $97.88, 목요일 $103.00으로 빠르게 반등했다. Trump이 이란 협상에서 "제재 완화는 없다"고 강경 입장을 유지하는 것도 유가 하락을 막고 있다.
① 미 3번째 항모 파견 → 군사 압박 극대화
② 중국 연료 수출 금지 → 아시아 공급 충격
③ Trump "제재 완화 없다" → 협상 협착 지속
결과: 브렌트 $103 재돌파
📊 10월 1일 시장 — 유가 +5%에도 기술주 방어, 에너지주 강세
📈 브렌트 +5%에도 나스닥은 +0.21%
오늘 브렌트가 +5% 치솟았지만 나스닥은 오히려 +0.21%를 기록했다. Charles Schwab은 "24년 만의 최고 채권 수익률에도 기술주가 힘을 발휘하며 시장을 지지했다"고 전했다. PCE 호재의 여파로 10월 인상 확률이 낮아진 상황에서, 기술주는 고금리 우려보다 실적 기대가 더 강하게 작용하고 있다. 에너지주(XLE)는 유가 급등에 수혜를 받아 강세를 보였다.
📊 Micron 실적 양호, 반도체 주의 방향
어제 수요일 장 마감 후 Micron이 실적을 발표했다. 실적 자체는 양호했지만 주가가 하락했다. 그럼에도 칩주 전반은 오늘 강세를 이어갔다. Schwab은 "칩주가 상승하며 어제(수요일)의 낙폭을 메웠다"고 전했다.
📍 한국 10월 2일 금요일 — 브렌트 $103 부담, 나스닥 강세, Payrolls가 저녁 결정
🎯 오늘 한국 장 핵심 신호 (오전 8:08 기준)
코스피는 52분 후 9시에 개장한다. 브렌트가 $103까지 급등한 것은 에너지·정유주에는 수혜지만, 반도체·제조업에는 원가 부담이다. 반면 나스닥이 +0.21%로 기술주 방어력을 보인 것은 SK하이닉스와 삼성전자에 긍정 신호다.
PCE 호재(코어 0.2%)가 아직 시장에 살아있어, 오늘 한국 장은 혼조 출발이 예상된다. 기술주는 강세, 에너지주는 수혜, 경기·금융주는 약세 패턴이 나타날 수 있다. 가장 중요한 것은 오늘 저녁 21:30 KST Payrolls다. 90,000 이하가 나오면 시장이 크게 안도할 것이다.
💥 오늘 21:30 KST — 9월 Payrolls, 90K 예상, 이번 사이클 최종 데이터
🎯 Payrolls 예상 vs 위험 시나리오
오늘 한국 시간 21:30에 9월 Nonfarm Payrolls가 발표된다. 컨센서스는 90,000으로 8월(162,000)의 절반 수준이다. 이 예상치는 "노동시장이 식고 있다"는 신호로, 10월 FOMC 추가 인상 가능성을 더욱 낮출 것이다. 실업률은 4.1% 유지가 예상된다.
→ 10월 인상 OFF 확정
→ 나스닥 강세 지속
→ 불확실성 유지
→ 시장 보합
→ 임금 +0.4% 겹치면
→ 10월 인상 재부상
- ⚓ 미국 3번째 항공모함 타격단 중동 파견 — 군사 압박 극대화, 전쟁 확전 신호
- 🇨🇳 중국 10월 연료 수출 전면 금지 — 아시아 공급 충격, 에너지 시장 2중 압박
- 🛢️ 브렌트 +5.07% $103, WTI $92.98 — $95→$97→$103 3일 만에 $8 급등
- 📈 다우 +0.04%, S&P +0.20%, 나스닥100 +0.21% — 기술주 방어력 확인
- 🪙 비트코인 +1.32% ($84,722) — 위험 자산 선호 지속
- 📋 실업수당 197K (4주 연속 하락, 예상 하회) — 노동시장 안정
- 💥 오늘(금 10/2) 21:30 KST — 9월 Payrolls 90K 예상 — 이번 주 최종 결전
🔗 추천 글
10월 7일 수요일 — FOMC 연내 추가 인상·10년물 5.36%, S&P 신기록 후퇴
2026년 10월 7일. FOMC 의사록 — 만장일치 9월 인상 확인, 연내 추가 1회 인상 신호. 10년물 5.36% — 2002년 이후 최고치. S&P -0.22%(7,801) 신기록 후퇴, 다우 -0.66%, 러셀2000 -1.31%. 비트코인 -2.52% 이틀 연속…
10월 6일 화요일 — S&P 7,818 신기록, Marvell +7%, Nvidia·AMD 사상 최고
2026년 10월 6일. S&P500 7,818.93 — 8월 이후 첫 신기록. Marvell +7%, Nvidia·AMD 동반 신기록. 다우 +0.49% 51,521. 세션 중 유가 하락 후 야간 반등 WTI $90.37. 내주 어닝시즌 시작.
10월 5일 월요일 — Nvidia 신기록, 나스닥 100 사상 최고, WTI $89 하향
2026년 10월 5일. Nvidia 사상 최고가 → 나스닥100 신기록. S&P +0.67% 7,774 (역대 최고 1% 이내). WTI $89.37 ($90 하향). 이란 FM "군사적 해결책 없다". 10년물 5.3% 상승에도 기술주 무시.
댓글
이 뉴스에 대한 의견을 자유롭게 남겨주세요.
(욕설 / 광고 / URL / 도배는 자동 차단됩니다 · 최소 10자)
댓글 불러오는 중...