10월 7일 수요일 — FOMC 연내 추가 인상·10년물 5.36%, S&P 신기록 후퇴
2026년 10월 7일. FOMC 의사록 — 만장일치 9월 인상 확인, 연내 추가 1회 인상 신호. 10년물 5.36% — 2002년 이후 최고치. S&P -0.22%(7,801) 신기록 후퇴, 다우 -0.66%, 러셀2000 -1.31%. 비트코인 -2.52% 이틀 연속…
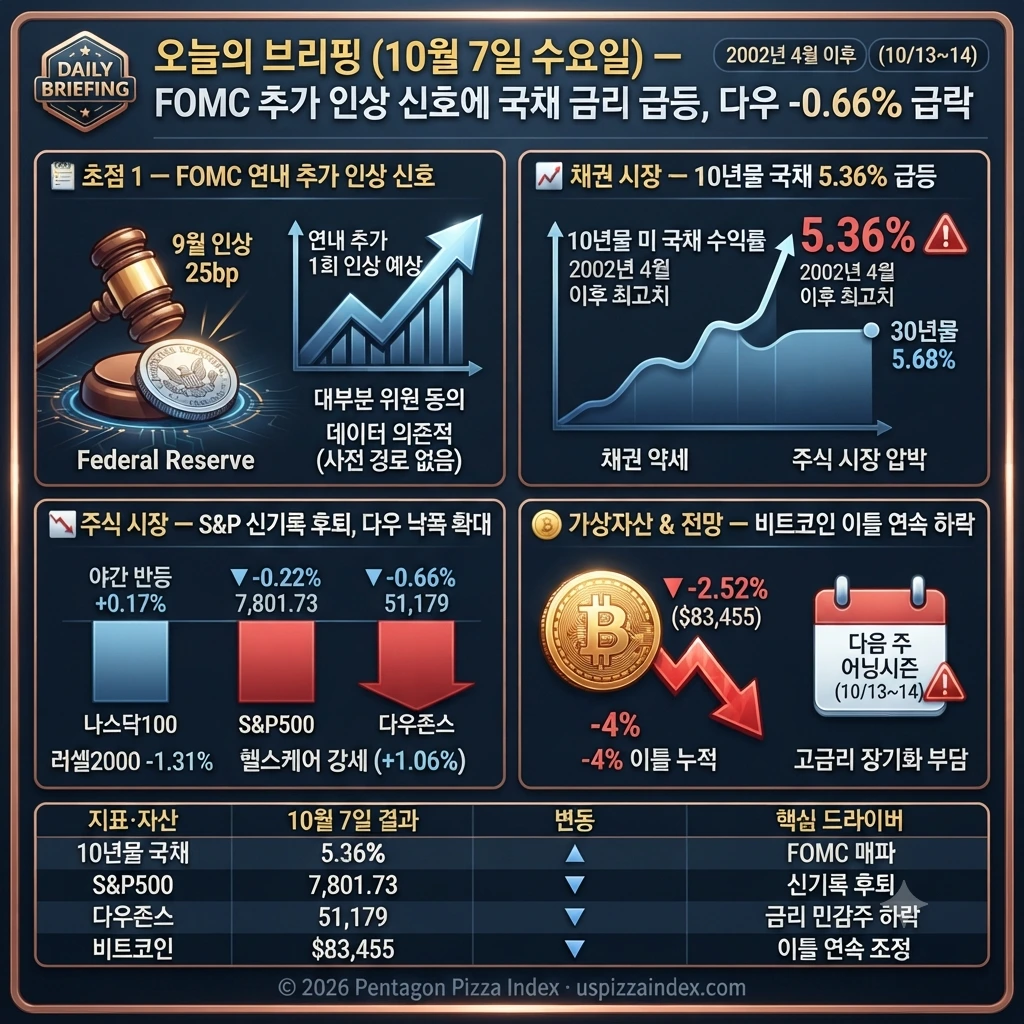
어제 신기록의 다음날이었다. FOMC 의사록이 오후 2시(ET)에 공개되자 시장이 조정을 받았다. 핵심은 두 가지였다 — 첫째, 9월 25bp 인상 만장일치(12-0), 둘째, 대부분의 위원이 연내 추가 1회 인상을 예상. TheStreet 헤드라인은 단 다섯 글자로 정리했다: "Fed Minutes Are Out: Another hike is coming." 10년물 국채 금리가 5.36%까지 급등했다 — 2002년 4월 이후 24년 만의 최고치다. 다우가 -0.66%(51,179)로 가장 크게 떨어졌고, S&P500은 -0.22%(7,801.73)으로 전날 신기록(7,818.93)에서 후퇴했다. 러셀2000이 -1.31%로 소형주 타격이 가장 컸다. 단, 낙폭은 제한적이었다 — FOMC는 "사전에 정해진 정책 경로는 없다, 데이터에 달려 있다"고 명시했기 때문이다. 한국 시간 기준 야간에는 나스닥100이 +0.17%로 소폭 반등 중이다. 비트코인은 -2.52%($83,455)로 이틀 연속 하락 — 어제 -1.53%에 이어 이틀 누적 약 4% 빠졌다. 유가는 WTI $88.91(+0.71%), 브렌트 $101.20(+0.62%)로 소폭 반등 중이다.
⚔️ 전쟁 219일차 — 유가 $88~$101 구간 유지, 탱커 공방 지속
🛢️ 세션 중 하락 → 야간 재반등 패턴 재현
어제에 이어 오늘도 유가는 "세션 중 소폭 하락 → 야간 반등" 패턴을 보였다. WTI가 $88.91(+0.71%), 브렌트가 $101.20(+0.62%)로 소폭 반등 중이다. 전날 세션 중 브렌트가 $98까지 떨어졌다가 탱커 공격 보도로 반등한 흐름이 계속되고 있다.
FOMC 의사록에서 "공급 충격으로 인한 지속적 인플레이션에 대한 보험"이라는 표현이 나왔다 — 이것이 이란 전쟁으로 인한 에너지 가격 리스크를 직접적으로 언급한 것이다. 연준도 유가를 보고 있다는 의미다.
하단 방어 ($88~$90): 사우디 Petroline 재가동, 호르무즈 통과 증가
상단 제한 ($100~$103): 탱커 공격, OPEC+ 생산 유지
중간 균형: 브렌트 $99~$102가 현재 균형점
→ 탱커 공격 뉴스 = 상방, 호르무즈 통과 뉴스 = 하방
📊 10월 7일 시장 — FOMC 의사록 "연내 추가 인상", 10년물 5.36% 24년만 최고
목표 3.75%~4.00%
의심 없음
중간값 목표: 4.1%
12월 인상 예고
"No predetermined path"
낙폭 제한 이유
"Fed Minutes Are Out: Another hike is coming" — 연내 추가 인상이 온다
"일부 위원은 공급 충격발 지속 인플레이션 보험, 다른 위원은 강한 수요가 인상을 필요로 했다고 봤다. 대부분이 연내 추가 인상이 적절하다고 봤으나 데이터에 달려 있다."
"10년물 금리가 5.36%로 2002년 4월 이후 최고치를 기록했다. 30년물은 5.68% 근접. 이 수치가 신용 민감 섹션의 실적 전망을 압박한다."
🔴 섹터별 성과
① "사전 정해진 경로 없다" — 데이터 달라지면 방향 바뀔 수 있음
② 나스닥100 야간 +0.17% — AI·반도체 수요 견조
③ 다음 주 어닝시즌 — 실적이 금리 압박 상쇄할 수 있다는 기대
→ S&P500이 -0.22%에 그친 것은 "FOMC 매파"가 이미 어느 정도 반영된 탓
📍 한국 목요일(10/8) — 반도체 야간 반등·FOMC 소화, 긍정 속 경계
🎯 오늘 한국 장 신호 분석
어제 S&P 신기록에서 오늘 -0.22% 조정이 나왔다. 다우 -0.66%는 산업재·금융 타격이었다. 그러나 중요한 것은 나스닥100이 야간 현재 +0.17%로 반등 중이라는 점이다. 반도체 섹터는 여전히 견조하다 — 어제 Marvell·Nvidia·AMD 신기록의 여파가 바로 사라지지는 않는다.
FOMC 의사록의 "연내 추가 1회" 시그널은 한국 금리 환경에도 영향을 줄 수 있다. 한국은행의 다음 결정을 앞두고 미국 금리 경로 불확실성이 커진 상황이다. 비트코인 -2.52%는 이틀 연속 하락 — 가상자산 관련주 주의.
🎯 이후 전망 — 다음 주 어닝시즌이 FOMC 충격 상쇄할 수 있을까
💡 다음 주 핵심 — "실적이 금리를 이긴다" vs "5.36%에 무너진다"
이제 시장의 핵심 질문은 하나다: 다음 주(10/13~14) Q3 어닝시즌이 10년물 5.36%의 압박을 이길 수 있는가? S&P500 종목의 60%가 Buy 등급 — 역대 최고다. JP모건·웰스파고·씨티가 13~14일 실적을 발표한다. 만약 대형 은행들이 "고금리 속에서도 순이자마진 확대"를 발표한다면 시장은 재반등할 수 있다.
AI 반도체 수요 실적 확인
유가 $95 이하 안정
→ S&P 7,900+ 재도전
어닝 미스 or 가이던스 하향
탱커 공격 → 유가 $105+
→ S&P 7,700 테스트
10/9(금) 생산자물가(PPI)
PPI 주목
10/14 씨티·BofA
대형 은행 발표
12월 인상 신호 강함
PPI가 결정적 변수
- 📋 FOMC 의사록 — 만장일치 9월 인상·연내 추가 1회 인상 신호 ("Another hike is coming")
- 📈 10년물 국채 5.36% — 2002년 4월 이후 24년 만의 최고, 30년물 5.68%
- 📉 S&P500 -0.22%(7,801.73) — 신기록 7,818에서 후퇴
- 📉 다우 -0.66%(51,179) · 러셀2000 -1.31% — 소형주·산업재 직격
- ✅ 헬스케어 +1.06% — 방어주로 자금 이동, 산업재 -2.14% 최저
- 🚀 나스닥100 야간 +0.17% — 반도체 견조, 낙폭 제한
- 🛢️ WTI $88.91(+0.71%), 브렌트 $101.20(+0.62%) — 야간 소폭 반등
- 🪙 비트코인 -2.52%($83,455) — 이틀 누적 약 -4%
- 💡 다음 주 Q3 어닝시즌 — 실적이 5.36% 금리 압박 이길 수 있을까
🔗 추천 글
10월 6일 화요일 — S&P 7,818 신기록, Marvell +7%, Nvidia·AMD 사상 최고
2026년 10월 6일. S&P500 7,818.93 — 8월 이후 첫 신기록. Marvell +7%, Nvidia·AMD 동반 신기록. 다우 +0.49% 51,521. 세션 중 유가 하락 후 야간 반등 WTI $90.37. 내주 어닝시즌 시작.
10월 5일 월요일 — Nvidia 신기록, 나스닥 100 사상 최고, WTI $89 하향
2026년 10월 5일. Nvidia 사상 최고가 → 나스닥100 신기록. S&P +0.67% 7,774 (역대 최고 1% 이내). WTI $89.37 ($90 하향). 이란 FM "군사적 해결책 없다". 10년물 5.3% 상승에도 기술주 무시.
10월 5일 월요일 — 기술주 랠리 지속, 나스닥 31K↑, 사우디 가격 할인 유가 하락
2026년 10월 5일. 나스닥 +0.56% 31,236, S&P +0.49% 7,760 — 기술주 주도. 사우디 11월 아시아 판매가 2020년 이후 최대 할인. OPEC+ 생산 유지. WTI -0.81% $90, 브렌트 -0.94% $101.
댓글
이 뉴스에 대한 의견을 자유롭게 남겨주세요.
(욕설 / 광고 / URL / 도배는 자동 차단됩니다 · 최소 10자)
댓글 불러오는 중...