10월 5일 월요일 — 기술주 랠리 지속, 나스닥 31K↑, 사우디 가격 할인 유가 하락
2026년 10월 5일. 나스닥 +0.56% 31,236, S&P +0.49% 7,760 — 기술주 주도. 사우디 11월 아시아 판매가 2020년 이후 최대 할인. OPEC+ 생산 유지. WTI -0.81% $90, 브렌트 -0.94% $101.
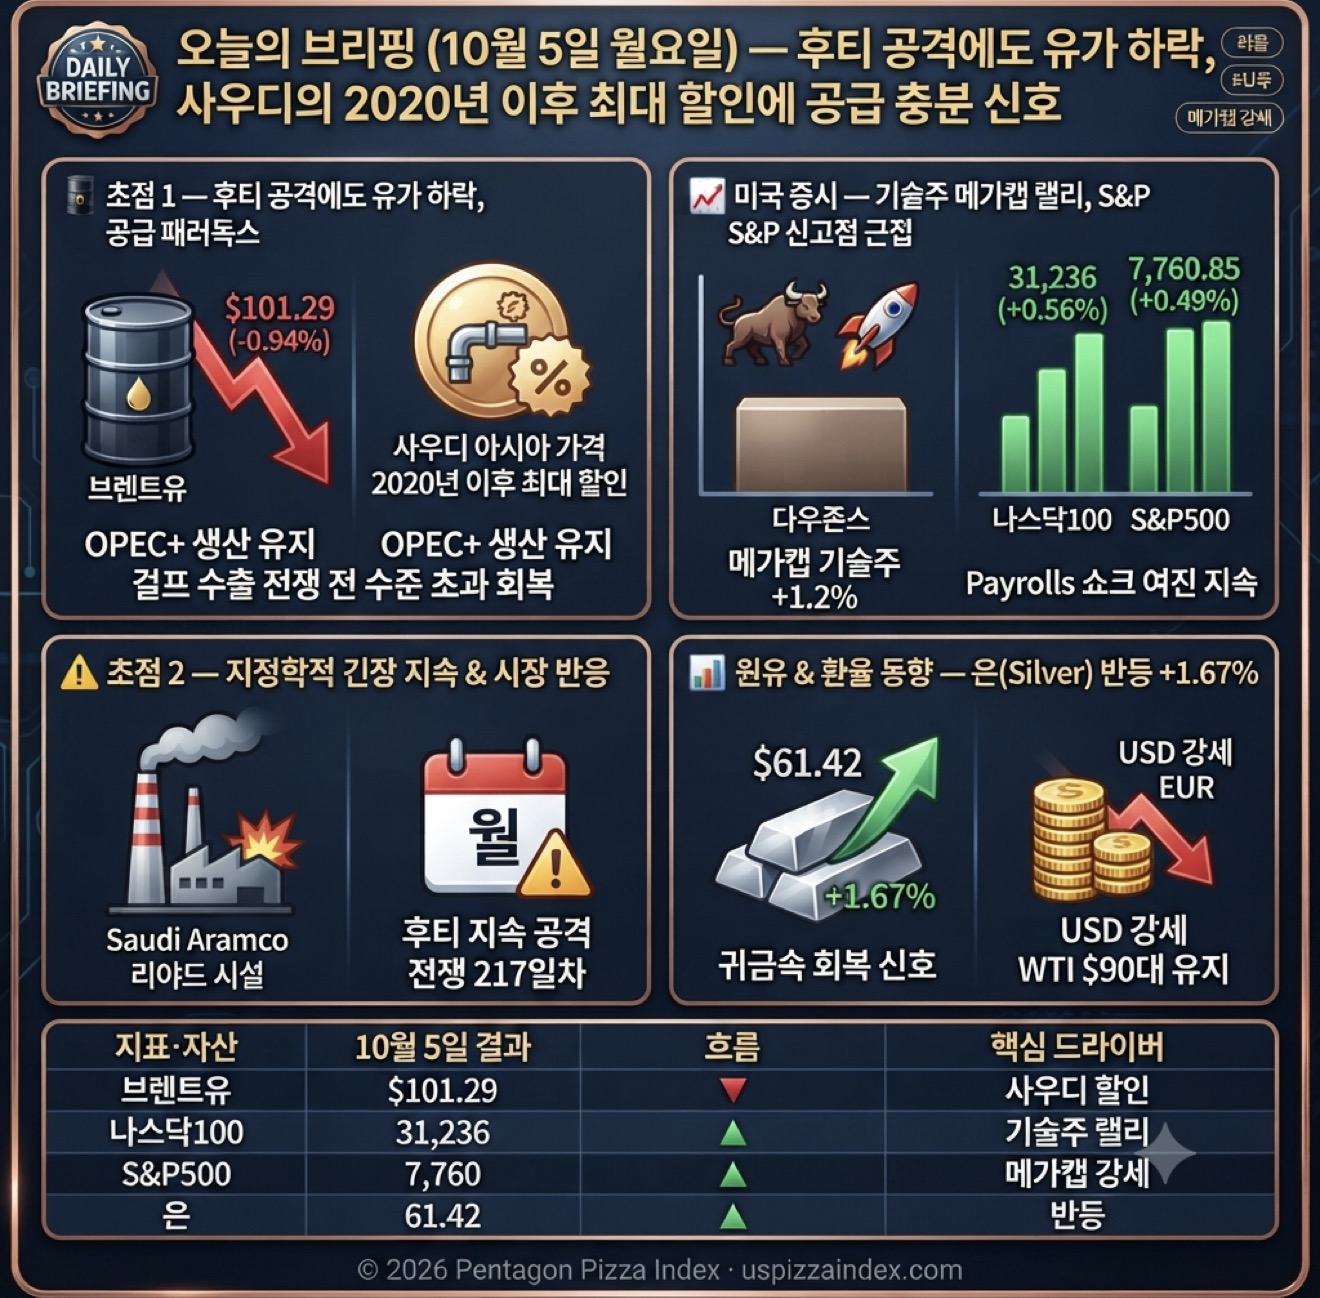
주말의 충격적인 뉴스들에도 불구하고 시장은 기술주 중심의 방어력을 보였다. 후티의 리야드 아람코 시설 공격이 이어졌지만, 유가는 오히려 하락했다. 결정적인 이유는 두 가지였다. 첫째, 사우디 아람코가 11월 아시아 판매가를 2020년 이후 최대 폭으로 할인했다. 공급 여력이 충분하다는 신호다. 둘째, OPEC+가 생산량을 현 수준에서 유지하기로 결정했다. WTI는 -0.81%($90.37), 브렌트는 -0.94%($101.29)로 하락했다. 주식은 기술주가 이끌었다. Bloomberg는 "거대 기술주 랠리가 고유가·고금리 우려를 상쇄했다. S&P500이 메가캡 지수 +1.2%에 힘입어 기록에 근접했다"고 전했다. 나스닥은 +0.56%(31,236.00), S&P500은 +0.49%(7,760.85). 다우는 -0.03%(51,163.87)로 사실상 보합이었다. 은이 +1.67%($61.425)로 강세를 보이며 귀금속 반등의 신호도 나왔다.
공급 여력 충분하다는 신호
수요 확보 적극 나서
추가 감산 없음
공급 안정 확인
전쟁 전(17M) 초과 회복
사상 최고 수출 수준
"중동 지역 원유 수출 7일 평균 19.5M bpd — 전쟁 전 기준(17M bpd)을 초과했다. 사우디 Petroline 재가동과 미군 호위가 결합해 수출이 오히려 전쟁 전보다 많아졌다."
S&P500 7,760 — 신고점 근접
Payrolls 쇼크 여진 지속
금 보합(+0.01%) 속 은 강세
산업 수요 기대 or 반등
🔥 전쟁 217일차 — 리야드 공격 지속, 그러나 유가는 오히려 하락
🔥 후티, 주말~월요일 리야드 공격 지속
토요일 밤 후티가 리야드와 Khurais의 Saudi Aramco 시설을 탄도미사일과 드론으로 공격했다고 주장했다. Reuters 기자가 현장에서 화염과 연기를 목격했다. 예멘의 국제 공인 정부도 일요일 후티 세력이 통제하는 모든 영토를 탈환하기 위한 대규모 군사 작전을 공식 선포했다. 전쟁의 전선이 예멘 내부로도 확대되고 있다.
그러나 이 모든 소식에도 불구하고 유가는 월요일 하락했다. 사우디 아람코가 11월 아시아 판매 가격을 2020년 이후 가장 큰 폭으로 할인하면서, 공급 여력에 문제가 없다는 신호를 시장에 줬다. Kpler 데이터는 충격적인 수치를 보여줬다 — 중동 원유 수출이 7일 평균 19.5M bpd로, 전쟁 전 기준(17M bpd)을 오히려 초과했다. Petroline 재가동과 미군 호위로 공급이 오히려 늘어난 것이다.
🔴 공급 충격 (유가↑ 요인):
후티 리야드 공격 · 탱커 피격 지속
🟢 공급 완화 (유가↓ 요인):
걸프 수출 19.5M bpd (전쟁 전 17M 초과)
사우디 아시아 가격 2020년 이후 최대 할인
OPEC+ 감산 없음 · G7 비축유 방출
→ 공급이 충격을 이겼다
📊 10월 5일 시장 — 기술주 메가캡 주도 S&P 신고점 근접
🚀 Payrolls 쇼크 여진 — 기술주 3일 연속 강세
Bloomberg는 "거대 기술주 랠리가 고유가·고금리 우려를 압도했다. S&P500이 메가캡 지수 +1.2%에 힘입어 기록에 근접했다"고 전했다. 나스닥이 +0.56%(31,236)로 다시 31,000을 웃돌았다. S&P500이 7,760.85로 연중 최고권에 근접하고 있다. 금요일 Payrolls 29K 쇼크와 10월 인상 확률 0%대라는 환경이 고밸류 기술주에 최적의 조건을 만들고 있다.
💱 달러 강세 — EUR/USD 2025년 5월 이후 최저
InvestingLive에 따르면 USD가 주요 통화에 강세를 보이며 EUR/USD가 2025년 5월 이후 최저치를 기록했다. 달러 강세는 금 약보합(+0.01%), 은 강세(+1.67%)와 함께 나타났다. 은의 +1.67%는 주목할 만한 움직임이다 — 지난주 -6.2% 급락 후 반등의 시작일 수 있다.
📍 한국 화요일 전망 — 나스닥 31K 유지, 기술주 강세 연동 기대
🎯 화요일(10/6) 코스피 출발 신호
오늘 화요일 한국 장은 나스닥 +0.56%, S&P +0.49%라는 긍정 신호를 받고 출발한다. 특히 메가캡 기술주가 +1.2% 강세를 보인 것이 SK하이닉스와 삼성전자에 유리한 환경을 만들었다. WTI가 $90대, 브렌트가 $101대로 안정적인 것도 한국 제조업 원가 측면에서 부담이 크지 않다.
사우디가 아시아 향 판매가를 2020년 이후 최대폭으로 할인한 것도 한국 정유주에는 관심 포인트다 — 저렴한 원유를 살 수 있는 기회가 될 수 있다. 다만 후티의 리야드 추가 공격 가능성이 언제든지 유가를 자극할 수 있어 에너지 관련 변동성에 주의가 필요하다.
🎯 이번 주 전망 — 이란 협상과 9월 CPI가 남은 변수
📅 이번 주 주요 일정
이번 주는 비교적 조용한 데이터 주간이다. 캠프 데이비드 회의 후 미국의 이란 정책 방향이 어떻게 행동으로 이어질지가 가장 큰 변수다. 이란 의회 의장 Qalibaf은 일요일 "7개 조건이 충족될 때까지 호르무즈 공격을 멈추지 않겠다"고 발언했다. 협상의 실마리는 여전히 보이지 않는다.
걸프 수출 19.5M bpd 회복
사우디 가격 할인 → 공급 충분
나스닥 31K 안착
캠프데이비드 군사 행동 가능성
이란 7개 조건 — 협상 교착
9월 CPI (10월 중순 예정)
- 💰 사우디 아람코 11월 아시아 판매가 2020년 이후 최대 할인 — 공급 여력 충분 신호
- ⚓ OPEC+ 생산량 현 수준 유지 — 추가 감산 없음
- 📦 걸프 원유 수출 19.5M bpd — 전쟁 전 17M 초과 (Kpler)
- 🛢️ WTI -0.81% ($90.37), 브렌트 -0.94% ($101.29) — 후티 공격에도 하락
- 📈 나스닥 +0.56% (31,236), S&P +0.49% (7,760) — 신고점 근접
- 🥈 은 +1.67% ($61.42) — 지난주 급락 후 반등 시작
- 🔥 후티 리야드 Aramco 공격 주말 지속 — 사우디 미확인
- 💱 달러 강세 — EUR/USD 2025년 5월 이후 최저
🔗 추천 글
10월 7일 수요일 — FOMC 연내 추가 인상·10년물 5.36%, S&P 신기록 후퇴
2026년 10월 7일. FOMC 의사록 — 만장일치 9월 인상 확인, 연내 추가 1회 인상 신호. 10년물 5.36% — 2002년 이후 최고치. S&P -0.22%(7,801) 신기록 후퇴, 다우 -0.66%, 러셀2000 -1.31%. 비트코인 -2.52% 이틀 연속…
10월 6일 화요일 — S&P 7,818 신기록, Marvell +7%, Nvidia·AMD 사상 최고
2026년 10월 6일. S&P500 7,818.93 — 8월 이후 첫 신기록. Marvell +7%, Nvidia·AMD 동반 신기록. 다우 +0.49% 51,521. 세션 중 유가 하락 후 야간 반등 WTI $90.37. 내주 어닝시즌 시작.
10월 5일 월요일 — Nvidia 신기록, 나스닥 100 사상 최고, WTI $89 하향
2026년 10월 5일. Nvidia 사상 최고가 → 나스닥100 신기록. S&P +0.67% 7,774 (역대 최고 1% 이내). WTI $89.37 ($90 하향). 이란 FM "군사적 해결책 없다". 10년물 5.3% 상승에도 기술주 무시.
댓글
이 뉴스에 대한 의견을 자유롭게 남겨주세요.
(욕설 / 광고 / URL / 도배는 자동 차단됩니다 · 최소 10자)
댓글 불러오는 중...