9월 26일 토요일 주간 정리 — Trump 이란 7일 제안 거부, 나스닥 주간 +3.25%, 월요일 재개장 주의
2026년 9월 21일 월 ~ 9월 26일 토 주간 정리. 속보: Trump 토요일 이란 7일 호르무즈 재개 제안 "거부, 수용 불가". 나스닥 주간 +3.25% (최대 수혜). 다우 주간 +0.28%, S&P +1.21%. WTI 주간 -7.1% $92.44. 브렌트…
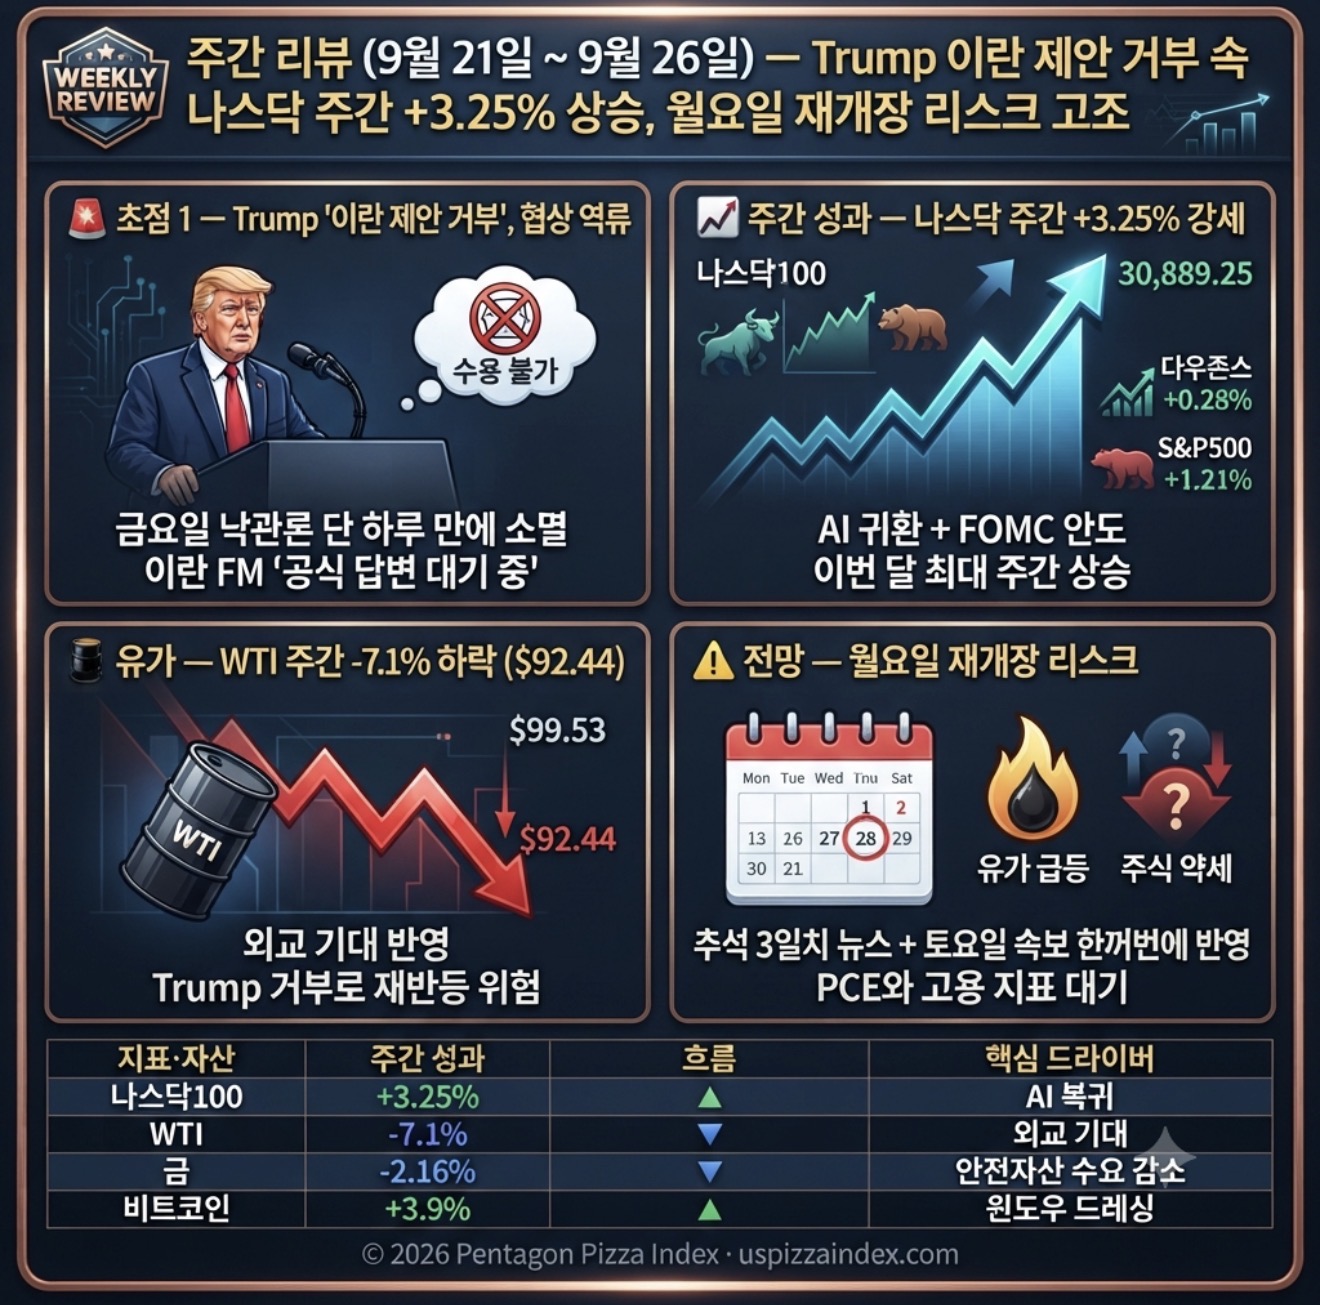
금요일 랠리가 토요일 하루 만에 뒤집힐 위기에 처했다. Trump이 토요일 백악관을 떠나며 기자들에게 "이란의 제안을 거부한다. 수용 불가능하다"고 선언했다 (Al Jazeera, CNN 동시 확인). 금요일 이란의 7일 호르무즈 재개 제안에 시장이 다우 +0.93% 랠리로 반응했던 낙관론이 단 하루 만에 무너진 것이다. 이란 외무장관 아라그치는 "아직 공식 답변을 받지 못했다"며 "중재자를 통한 최종 입장을 기다리고 있다"고 밝혔다. 이것이 추석 연휴를 마치고 월요일(9/28) 재개장하는 한국 증시에 직격탄이 될 수 있다. 한 주를 돌아보면: 나스닥이 주간 +3.25%(30,889.25)로 이번 달 최대 주간 상승을 기록했고, WTI는 주간 -7.1%($92.44)로 하락했다. 이란 직접 협상, UNGA 외교, 후티 야부 공격, 브렌트 $108 급등과 $104 조정까지 — 극적인 한 주였다. 그리고 그 끝에 Trump이 주말 속보를 날렸다.
"I reject their proposal"
"That deal would not be acceptable"
"이란은 협상을 원한다. 나도 협상을 원한다. 하지만 그 딜은 수용 불가"
이란 반응 (FM Araghchi):
"공식 답변 아직 받지 못함"
"중재자 통한 최종 입장 대기 중"
시장 영향: 월요일 개장 시 유가 재급등 가능성
→ 30,000 돌파 후 30,889로 마감
→ AI 거래 회복 + FOMC 이후 안도
→ Warsh "대차대조표 선호" = 추가 인상 공격성 낮음
WTI 주간 -7.1%:
→ 외교 기대감 + 사우디 대체 경로 안착
→ 다만 Trump 거부로 반전 가능
🔥 이번 주 전황 + 토요일 속보 — Trump "7일 제안 거부", 협상 역류
🗓️ 이번 주 전황 타임라인
이번 주(9/21~26)는 외교와 전투가 매일 교차한 가장 극적인 한 주였다. 월요일 Trump이 "피정안과 만날 용의가 있다"고 해 시장이 랠리했고, 화요일 UNGA에서 "선거 후에야 딜 가능"이라고 해 낙관론이 꺾였다. 수요일 미-이란 첫 직접 3시간 협상이 "매우 생산적"으로 끝났지만 피정안은 "항복 없다"고 외쳤다. 목요일 후티가 사우디 야부를 미사일로 공격해 브렌트가 $108.23까지 치솟았다. 금요일 이란이 "7일 내 호르무즈 재개" 패키지 딜을 제안했고 시장이 다우 +0.93%로 반응했다. 그리고 토요일 Trump이 "수용 불가"라고 선언했다.
🚨 Trump 토요일 거부 — 협상의 방향이 바뀌었나
토요일 오전 Trump은 백악관을 떠나며 기자들에게 이란의 7일 제안을 "거부"하고 "수용 불가능"하다고 말했다. Al Jazeera, CNN이 동시 보도했다. CNN에 따르면 백악관 관계자는 이전에 "중재자를 통한 긍정적이고 건설적인 논의"가 진행 중이라고 했지만, Trump의 공식 발언은 이를 뒤집었다. WSJ는 Trump이 "비공식적으로 이란이 자신의 요구를 충족시킬 것에 회의적이며, 11월 중간선거 이후 폭격 캠페인 재개를 예상하고 있다"고 보도했다.
그러나 이란 FM Araghchi는 "공식 답변을 아직 받지 못했다. 중재자를 통한 최종 입장을 기다리고 있다"고 밝혔다. 즉, Trump의 기자 발언과 공식 외교 채널이 아직 정렬되지 않은 상태다. 이란은 최종 답변을 기다린 후 다음 행동을 결정할 것이다.
① 월: "피정안 만날 용의" → 시장 랠리
② 화-수: UNGA 직접 협상 "생산적" but "항복 없다"
③ 목: 후티 야부 공격, 브렌트 $108 급등
④ 금: 이란 7일 패키지 딜 → 다우 +0.93%
⑤ 토 속보: Trump "거부, 수용 불가"
월요일: 유가 재급등 + 주식 약세 가능성
📊 이번 주 미국 시장 — 나스닥 주간 +3.25% AI 귀환, WTI -7% 외교 기대
📈 나스닥 주간 +3.25% — FOMC 이후 최고 수익 주
이번 주 가장 인상적인 숫자는 나스닥100의 주간 +3.25%다. 지난주 AI 충격(월요일 SK하이닉스 -6.4%, 나스닥 -1.5%)에서 빠르게 회복하며 30,000을 돌파하고 주간 30,889로 마감했다. FOMC 인상 이후 Warsh의 "대차대조표 선호" 발언이 추가 인상 공격성을 낮춰줬고, 이란 외교 낙관론이 국채 수익률 급등을 멈추게 했다. 이 두 가지가 기술주 회복의 핵심이었다.
반면 다우는 주간 +0.28%에 그쳤다. FOMC 인상 충격과 호르무즈 불확실성이 경기주에 더 강하게 작용했다. S&P500은 +1.21%로 그 중간이었다. 국채 수익률은 주중 5%를 넘어섰다가 금요일 협상 낙관론으로 일부 반납했다.
🛢️ WTI 주간 -7.1% — 이란 외교가 공급 공포를 눌렀다
WTI는 주간 기준 $99.53에서 $92.44로 -7.1% 하락했다. 브렌트는 목요일 $108.23까지 치솟았다가 금요일 $104.45로 조정됐다. 주간 브렌트는 +1.2%로 변동성이 컸지만 결국 제자리에 가까웠다. 외교 기대감이 공급 충격 공포를 상쇄한 결과다. 그러나 Trump의 토요일 거부로 이 흐름이 역전될 위험이 생겼다.
① 나스닥 AI 귀환
30,000 돌파, 주간 최고 상승
② 유가 -7% (WTI) — 외교 기대 반영
Trump 거부로 월요일 재급등 가능
③ 국채 수익률 5% 넘어섰다가 진정
Trump 거부 시 재급등 리스크
🎌 추석 연휴 결산 & 월요일 재개장 — Trump 거부가 뒤집어놓은 시나리오
📊 추석 전·후 한국 장 비교
추석 전 마지막 거래일(수요일 9/23) 코스피는 +0.9%(7,080.92), 삼성전자 +3.3%, SK하이닉스 +1.2%로 선방하며 문을 닫았다. 당시 미-이란 "매우 생산적" 협상 소식을 반영한 것이었다. 추석 3일(목-금-토) 동안 미국 시장은 금요일 +0.93% 랠리로 마무리됐지만, 토요일 Trump의 거부 발언이 이 모든 것을 흔들어놨다.
🚨 월요일(9/28) 재개장 리스크 재평가
어제(토요일) 아침 추석 마지막 브리핑을 작성할 때 "낙관 시나리오 35%, 기본 45%, 최악 25%"로 분석했었다. Trump의 거부로 이 확률이 바뀌어야 한다. Trump이 이란의 7일 제안을 "수용 불가"로 규정했기 때문이다. 월요일 아시아 장에서 유가가 선반영 상승할 가능성이 있으며, 이것이 한국 재개장에 직접 영향을 미친다.
🎯 다음 주(9/28~10/2) — PCE + 고용 + 이란 협상 재개 여부
⏰ 이란 협상, 이제 어디로?
Trump이 7일 제안을 거부했지만, 이란은 "공식 답변 아직 대기 중"이라는 입장이다. Al Jazeera는 이란이 중재자를 통한 "최종 입장"을 받은 후 다음 행동을 결정할 것이라고 전했다. 즉, 협상이 완전히 끝난 것은 아니다. 미국이 반대 제안을 내놓으면 협상이 계속될 수 있다. 하지만 Trump이 "수용 불가"라고 공개 발언한 이상, 이란의 강경파가 힘을 얻을 가능성도 있다.
🔴 최악 (확률 35%, 상향):
Trump 거부 반영 유가 급등 + PCE 강세
→ 코스피 갭 하락 -1.5~2.5%
→ 반도체 -2~3%
🟡 기본 (확률 45%):
협상 채널 유지 + PCE 예상 수준
→ 코스피 ±0.5% 보합
→ 유가 $100~106 범위 유지
🟢 낙관 (확률 20%, 하향):
미국 반대 제안 발표 + PCE 약세
→ 코스피 갭 상승 +1~1.5%
→ 협상 재개 → 유가 하락
- 🚨 토요일 속보: Trump "이란 7일 제안 거부, 수용 불가" — 금요일 랠리 근거 소멸
- 📈 나스닥 주간 +3.25% (30,889) — FOMC 안도 + AI 귀환 + 외교 낙관 반영
- 🛢️ WTI 주간 -7.1% ($92.44) — 외교 기대 반영, 이제 역전 위험
- 미-이란 첫 3시간 직접 협상 "매우 생산적" — 205일 만의 첫 접촉
- 후티 야부·타이프 탄도미사일 공격 — 브렌트 장중 $108.23 급등
- 이란 7일 패키지 딜 제안 — 호르무즈 + 핵협상 + 제재 논의
- 🎌 코스피 추석 전 +0.9% 선방 → 월요일 Trump 거부 소화
- 💥 수요일(9/30) PCE + 금요일(10/2) 고용 — 다음 주 최대 데이터
🔗 추천 글
10월 7일 수요일 — FOMC 연내 추가 인상·10년물 5.36%, S&P 신기록 후퇴
2026년 10월 7일. FOMC 의사록 — 만장일치 9월 인상 확인, 연내 추가 1회 인상 신호. 10년물 5.36% — 2002년 이후 최고치. S&P -0.22%(7,801) 신기록 후퇴, 다우 -0.66%, 러셀2000 -1.31%. 비트코인 -2.52% 이틀 연속…
10월 6일 화요일 — S&P 7,818 신기록, Marvell +7%, Nvidia·AMD 사상 최고
2026년 10월 6일. S&P500 7,818.93 — 8월 이후 첫 신기록. Marvell +7%, Nvidia·AMD 동반 신기록. 다우 +0.49% 51,521. 세션 중 유가 하락 후 야간 반등 WTI $90.37. 내주 어닝시즌 시작.
10월 5일 월요일 — Nvidia 신기록, 나스닥 100 사상 최고, WTI $89 하향
2026년 10월 5일. Nvidia 사상 최고가 → 나스닥100 신기록. S&P +0.67% 7,774 (역대 최고 1% 이내). WTI $89.37 ($90 하향). 이란 FM "군사적 해결책 없다". 10년물 5.3% 상승에도 기술주 무시.
댓글
이 뉴스에 대한 의견을 자유롭게 남겨주세요.
(욕설 / 광고 / URL / 도배는 자동 차단됩니다 · 최소 10자)
댓글 불러오는 중...