9월 28일 월요일 — 10년물 5.20% 신고점, 다우 -0.67%, 브렌트 장중 $105 급등 후 $98 복귀
2026년 9월 28일 월요일. 10년물 국채 수익률 5.20% (Bloomberg 확인) — 수십 년 만의 최고. 미시간 소비자심리 48.1 (8월 51.7에서 급락), 연간 인플레 기대 4.6%. 브렌트 아시아장 +3% $105 급등 후 $98.77로 반납. 다우…
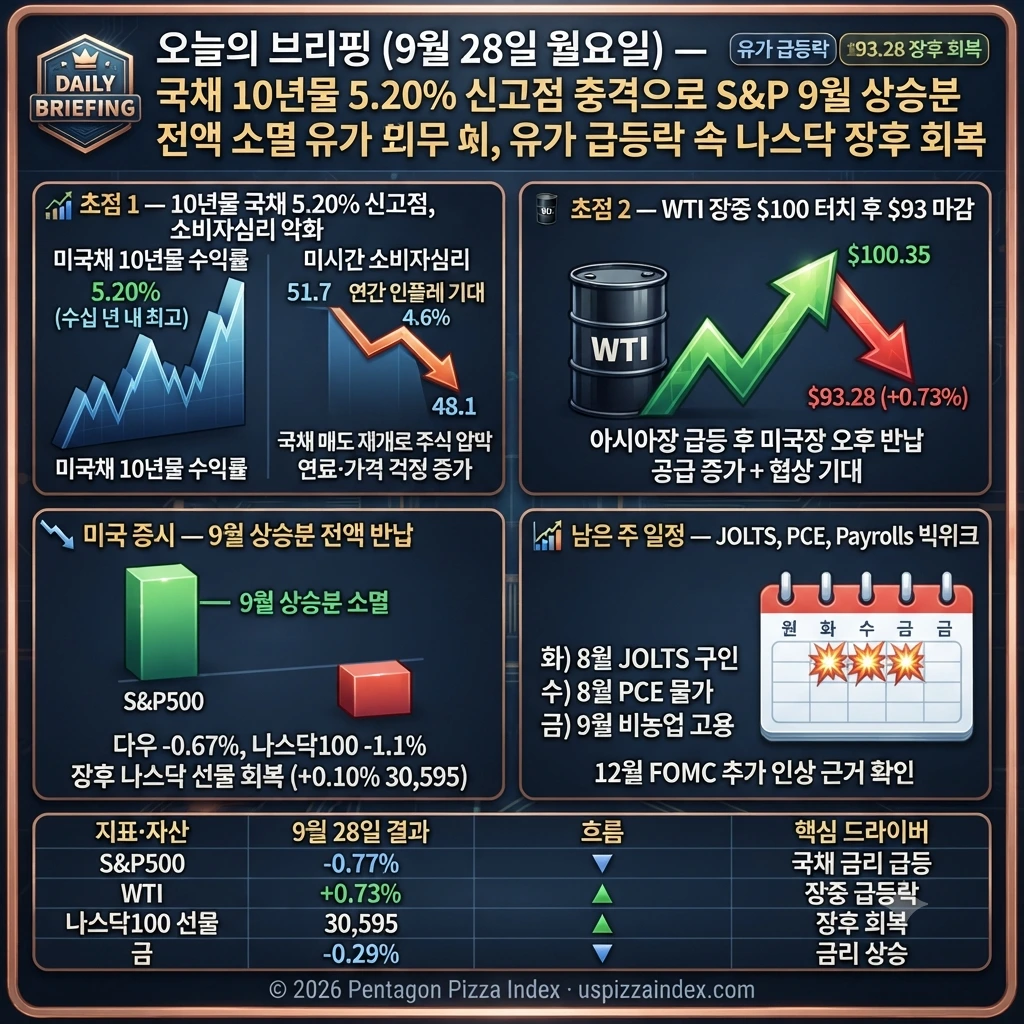
추석 연휴 후 새로운 주가 최악으로 출발했다. 주말 Trump의 이란 제안 거부가 월요일 아시아 장에서 즉각 반응을 일으켰다. 브렌트유가 아시아 장에서 +3% $105까지 치솟았다. 그러자 미국 국채 매도가 재개됐다. 10년물 수익률이 5.20%를 찍었다 — Bloomberg 확인, 수십 년 만의 최고치다. 2년물도 4.90%로 올라섰다. 이 조합이 주식을 직격했다. 다우 -0.67%(51,481.51), S&P500 -0.77%(7,683.93), 나스닥100 -1.1%. Bloomberg는 "S&P500이 9월 상승분 전액을 반납했다"고 전했다. 동시에 미시간 대학 소비자심리지수 최종치가 48.1로 집계됐다 — 8월의 51.7에서 급락했으며, 연간 인플레이션 기대치가 4.6%까지 치솟았다. 그러나 오후 들어 반전이 있었다. 브렌트가 $105에서 $98.77로 반납됐고, 나스닥 선물은 장 후 +0.10%(30,595.75)로 회복했다.
10년물 +4bp → 5.20% 수십 년 최고
연간 기대 4.6% / 5년 기대 3.4%
"이란이 호르무즈 통제에 어려움을 겪으며 일부 원유가 새어나오고 있다. 이것이 Trump가 합의에 서두르지 않는 이유일 수 있다."
🔥 전쟁 210일차 — Trump 거부 + "이번 주 협상", 두 발언 사이의 시장 혼란
🚨 Trump 거부의 진짜 의미
토요일 Trump의 "수용 불가" 발언이 월요일 아시아 장에서 즉각 반응을 일으켰다. 브렌트가 +3% $105까지 치솟았다. 하지만 동시에 Trump은 일요일 Axios에서 "이번 주 이란과의 협상을 기대한다"고 했다. "현재 조건 거부"이지 "협상 자체 거부"가 아니라는 해석이 퍼지면서 오후에 유가가 반납됐다.
Al Jazeera에 따르면 이란은 월요일에도 "조건 불변, 물러서지 않겠다"는 입장을 유지했다. 이란의 PGSA는 "불법 경로 선박에 결과가 따를 것"이라고 재경고했다. 하지만 실질적으로 미군의 지원 하에 원유 통과는 계속 늘고 있다. Kyle Rodda는 "이것이 Trump가 굳이 합의에 서두르지 않는 이유일 수 있다"고 분석했다.
Trump의 두 얼굴:
토: "거부, 수용 불가" (공개 발언)
일: "이번 주 협상 기대" (비공개 채널)
실질 상황:
미군 호위 → 원유 통과 증가
이란 PGSA → "불법 경로 경고"
협상 → 핵 양보 vs 봉쇄 해제 충돌
합의 없이도 공급은 이미 늘어나고 있다
📊 9월 28일 미국 시장 — 9월 상승분 전액 소멸, 장 후 나스닥 회복 신호
📉 S&P500 9월 상승분 전액 소멸
Bloomberg는 "S&P500이 이달 상승분 전액을 지워버렸다"고 전했다. 다우 -0.67%, S&P500 -0.77%. 나스닥100이 -1.1% 하락하며 AI 주식들이 지수를 끌어내렸다. Saxo Bank는 "강한 금요일 랠리가 월요일 일찍 망가졌다. 채권 수익률 새 급등과 유가 상승이 원인"이라고 분석했다.
하지만 시간외 거래에서 반전이 있었다. 나스닥100 선물이 -1.1% 하락에서 장 후 +0.10%(30,595.75)로 회복했다. 브렌트가 $98.77로 반납되면서 에너지 공포가 완화됐고, Trump의 "협상 기대" 발언이 늦게 반영된 것이다.
😟 소비자심리 48.1 — 연간 인플레 기대 4.6%의 충격
미시간 대학 9월 소비자심리 최종치는 48.1이었다. 8월 51.7에서 급락했다. 연간 인플레이션 기대치가 4.6%로 급등했고, 5년 기대치도 3.4%로 올라섰다. 이것은 Fed가 12월 추가 인상을 정당화할 수 있는 근거가 된다.
금요일: $4,320.50 → 월요일: $4,156.12
= 대비 -$164 (-3.8%) 하락
왜 금이 이렇게 많이 떨어졌나?
10년물 5.20% 수익률 신고점
→ 무이자 금의 기회비용 급증
→ 금 매도 + 국채 매도 동시 진행
"금도 버텨주지 않는" = 인플레 + 금리 양면 압박
📍 한국 시장 — 추석 후 첫날, 미국 하락 충격 소화
📊 추석 후 첫날 한국 장의 방향
오늘 코스피는 추석 연휴 이후 첫 거래일이었다. 금요일 미국 다우 +0.93% 랠리를 기반으로 긍정 출발이 예상됐지만, 아시아 장에서 브렌트가 $105까지 치솟으며 에너지 공포가 불거졌다. 에너지주는 수혜를 받았겠지만 반도체·기술주는 압박을 받았을 것이다. 10년물 5.20% 신고점은 한국 국채 수익률에도 영향을 미쳤다.
브렌트가 오후에 $98.77로 반납된 것은 한국 장 마감 후였다. 내일 화요일 한국 장은 브렌트 $98.77 복귀와 나스닥 선물 +0.10% 회복이라는 긍정 신호를 받고 출발한다.
🎯 내일부터 이번 주 — JOLTS, PCE, Payrolls 3연타
📅 이번 주 남은 핵심 일정
이번 주는 경제 데이터 빅위크다. 동시에 Trump이 "이번 주 협상 기대"를 언급했기 때문에 이란 관련 뉴스가 언제든 시장을 움직일 수 있다. 브렌트가 $98.77에서 $100을 넘느냐 아래로 내려가느냐가 PCE 데이터 해석의 방향을 바꿀 것이다.
8월 브렌트 $95→$108 (에너지 충격)
코어 PCE(에너지 제외) 방향이 관건
- 📊 10년물 국채 5.20% (Bloomberg) — 수십 년 만의 최고, 2년물 4.90%
- 😟 미시간 소비자심리 48.1 (연간 인플레 기대 4.6%) — 8월 51.7에서 급락
- 🛢️ 브렌트 장중 $105 급등 → 종가 $98.77로 전액 반납
- 📉 다우 -0.67%, S&P -0.77%, 나스닥100 -1.1% — S&P 9월 상승분 소멸
- 📈 나스닥100 선물 장후 +0.10% 회복 — 브렌트 반납 후 안도
- 🥇 금 $4,156 (금요일 $4,320 대비 -3.8%) — 10년물 5.20%에 직격
- 🪙 비트코인 -1.10% ($83,526) — 국채 수익률 압박
- 🤝 Trump "이번 주 협상 기대" vs 이란 "조건 불변" — 협상 채널 유지
- 💥 수요일(9/30) PCE + 금요일(10/2) Payrolls — 12월 FOMC 방향 결정