9월 6일 일요일 주간 전망 — 호르무즈 탱커 전쟁 최고조, CPI·FOMC 카운트다운
2026년 9월 7일 월 ~ 9월 12일 금 주간 전망. 미-이란 탱커 전쟁 최고조. IRGC 미 항모 미사일 공격 → CENTCOM 유조선 3척 격침. 이란 "호르무즈 추가 제한구역" 예고. 브렌트유 +0.81% 96.63. 다음주 FOMC 카운트다운 — 목요일 PPI,…
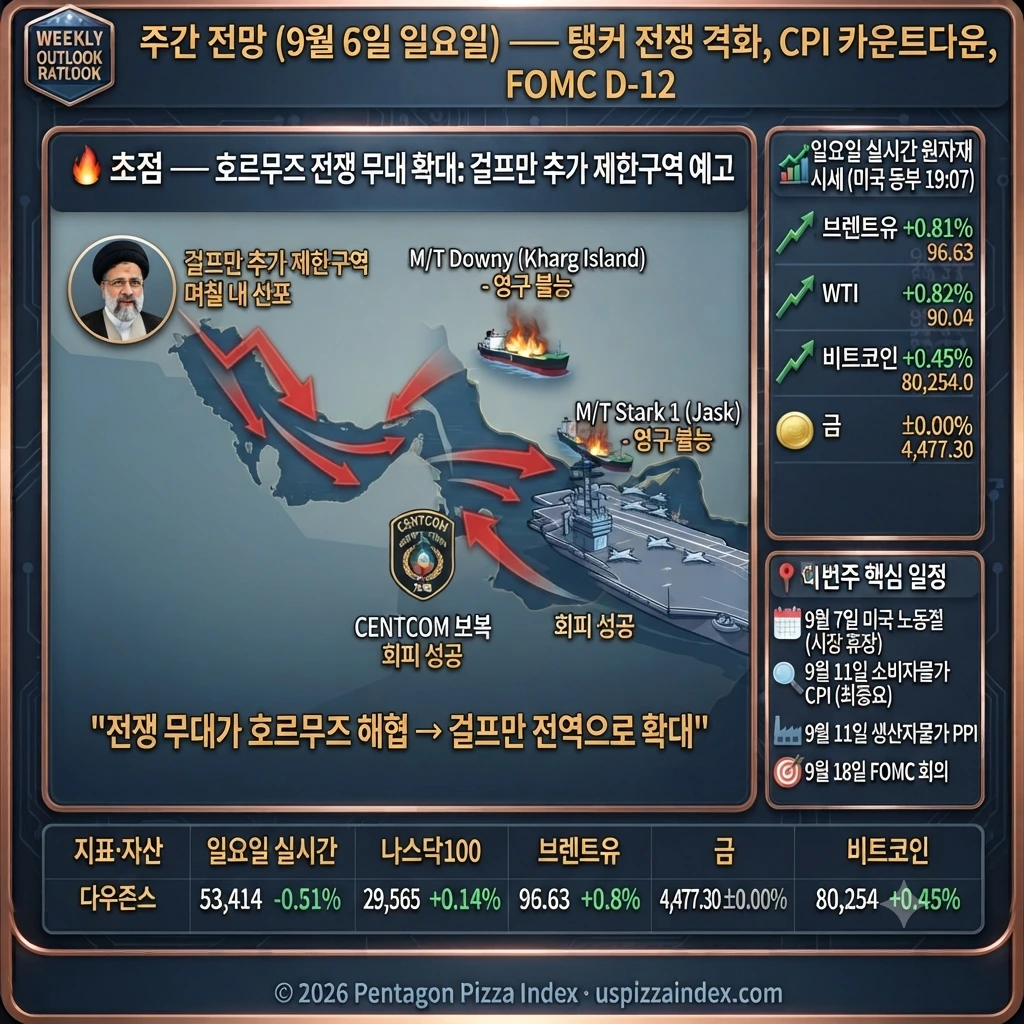
주말 사이 미-이란 전쟁이 새로운 국면으로 진입했다. 토요일 IRGC가 미국 항공모함과 구축함에 탄도미사일을 발사했고, CENTCOM은 즉각 이란 유조선 3척을 격침·불능화했다. 그리고 이란은 더 나아갔다 —— 이란 국가최고안보위원회의 Mohsen Rezaei는 "호르무즈 외곽에 추가 제한구역을 며칠 내에 선포할 것"이라고 발표했다. 호르무즈 전쟁의 무대가 더 넓어지고 있다. 원자재 시장은 일요일 실시간으로 반응하고 있다 —— 브렌트유 +0.81%(96.63), WTI +0.82%(90.04)로 상승 중이다. 금은 ±0.00%(4,477.30)로 보합, 비트코인은 +0.45%(80,254.0)로 약한 강세다. 다음주 미국 시장은 월요일(9/7) 노동절 휴장으로 짧게 열린다. 핵심은 목요일 PPI와 금요일 CPI다. 이 두 데이터가 9월 18일 FOMC 인상의 최종 판단을 내릴 것이다. 현재 인상 확률은 70% 이상이다.
IRGC → 미 항공모함 탄도미사일 발사 (회피 성공)
CENTCOM → M/T Downy·Stark 1 영구 불능, M/T Kylo 완전 격침
IRGC → 상업 유조선 3척 + 미국 연관 선박 3척 + 해군 드론 공격 주장
일요일 최신 신호:
Mohsen Rezaei (이란 국가최고안보위원회)
"며칠 내 호르무즈 외곽 걸프만 지역에 추가 제한구역 선포"
의미: 전쟁 무대가 호르무즈 해협 → 걸프만 전역으로 확대
- 8월 Nonfarm Payrolls 162,000 (예상 58K 3배 상회)
- 7월 PCE 3.7% (상승)
- ISM Manufacturing 54.6% (확장 유지)
이번주 결정적 데이터:
- 목요일 PPI → 생산자 물가 방향
- 금요일 CPI → 소비자 물가 최종 확인
9월 18일 FOMC 인상 확률: 70% 이상
CPI 강하면 → 인상 확정 / 약하면 → 보류 가능
🔥 미-이란 탱커 전쟁 최고조 —— 항모 공격·유조선 격침, 걸프만 제한구역 예고
미-이란 전쟁이 개전 6개월 만에 가장 위험한 국면에 진입했다. 토요일 IRGC가 미국 항공모함과 유도미사일 구축함을 향해 탄도미사일을 발사했으며, 두 함선은 모두 회피에 성공했고 미국 측 피해는 없었다. CENTCOM은 즉각 반격으로 M/T Downy를 Kharg Island 인근에서 영구 불능화하고, M/T Stark 1을 Jask 인근에서 영구 불능화했다. M/T Kylo(Noxen)는 걸프 오만에서 승무원 대피 후 완전 격침되었다.
이란의 IRGC는 같은 날 저녁 "호르무즈의 비인가 항로를 통과하던 상업 유조선 3척과 미국 연관 선박 3척을 타격했다"고 주장했으며, 미국 해군 드론과 무인 수상함도 공격했다고 밝혔다.
일요일 오전 기준 대규모 이란 보복의 징후는 아직 나타나지 않았지만, 이란 국가최고안보위원회의 Mohsen Rezaei는 "며칠 안에 호르무즈 외곽 걸프만 지역에 추가 제한구역을 선포할 것"이라고 예고했다. 이것은 전쟁의 무대가 호르무즈 해협에서 걸프만 전역으로 확대될 수 있음을 의미한다.
이란 의회 국가안보위원회 대변인 Hassan Ghashghavi는 이번 미 함선 공격에 대해 "미국과의 실존적 전쟁의 일환"이라고 규정하며, 미국의 해상 봉쇄 자체가 존재해서는 안 된다고 주장했다. 협상과 군사 행동이 동시에 진행 중인 혼란한 상황이다.
Axios에 따르면, 미국은 이미 "탱커 대 탱커" 정책을 Trump이 공식 승인했으며, CENTCOM Commander 어드미럴 Brad Cooper는 "IRGC의 공격적 행동에 대해 상당한 경제적 대가를 부과하는 것을 주저하지 않겠다"고 공개 선언했다.
① 이란의 추가 보복 시기
→ 항모 공격에 대한 추가 반응
→ 언제든 유가 $100 돌파 가능
② 걸프만 추가 제한구역 선포
→ 전쟁 무대 확대
→ 사우디·UAE 에너지 시설 위협 증가
③ CENTCOM의 추가 "잔디 깎기" 작전
→ 이란 레이더·미사일 역량 반복 타격
결론: 다음주도 유가 상승 압박 지속
📊 다음주 미국 시장 일정 —— 노동절 휴장 후 PPI·CPI 빅위크
다음주(9월 7일~12일)는 FOMC 인상의 최종 판단이 내려지는 빅위크다. 월요일은 노동절(Labor Day)로 미국 시장이 휴장하지만, 화요일부터 금요일까지 핵심 데이터들이 연속으로 발표된다. 특히 목요일 PPI와 금요일 CPI는 9월 18일 FOMC 인상 여부를 사실상 확정짓는 데이터가 될 것이다.
현재 시장의 인상 신호: 8월 Nonfarm Payrolls 162,000(예상 3배), 7월 PCE 3.7%(상승), ISM Manufacturing 54.6%(확장). 이 세 가지가 모두 인상을 가리키고 있다. 만약 이번주 CPI도 높게 나오면, 9월 인상은 사실상 확정된다. 반대로 CPI가 낮게 나오면 인상이 보류될 수도 있다.
유가도 중요한 변수다. 브렌트유가 $96를 넘으며 $100 목전까지 왔다. 만약 이란의 추가 보복이나 걸프만 제한구역 선포로 유가가 $100을 돌파하면, CPI에 추가 상방 압박이 생긴다. 유가 상승은 인플레이션을 다시 자극하고, 이것은 FOMC 인상 신호를 강화한다.
CPI 강세 (3.8% 이상) — 확률 50%:
→ 인상 거의 확정
→ 다우 -1.5~2.5%, 나스닥 -2~3%
→ 금 -1~2%, 비트코인 -2~3%
→ 유가 방향 혼조 (인플레 vs 경기 둔화)
CPI 예상 수준 (3.5~3.7%) — 확률 35%:
→ 인상 가능성 유지
→ 다우 -0.5~+0.5%, 나스닥 혼조
CPI 약세 (3.3% 이하) — 확률 15%:
→ 인상 보류 가능성
→ 다우 +1~2%, 나스닥 +1.5~2.5%
→ 금·비트코인 강세 반전
📍 다음주 한국 시장 일정 —— 미국 휴장 속 독자 운영, 반도체 방향 탐색
한국 증시는 다음주 독특한 상황에 놓인다. 미국이 월요일 노동절로 휴장하는 동안, 한국 증시는 정상 운영된다. 미국 시장 없이 한국이 단독으로 가격을 형성하는 날이다. 이날의 한국 시장은 호르무즈 전쟁 확대 뉴스와 주말 원자재 변동에 의존해 방향을 잡을 것이다.
SK하이닉스와 삼성전자의 다음주 핵심 변수: 긍정 측에서는 AI 투자 사이클이 여전히 강하다. 최근 분석가들은 "SK하이닉스의 AI 메모리 펀더멘탈은 여전히 강하며, 외국인 순매수가 유지된다면 더 지속적인 회복이 가능하다"고 평가했다. 부정 측에서는 이번주 CPI 결과에 따른 금리 인상 여부가 반도체 주가에 직접적인 영향을 미친다.
호르무즈 전쟁 확대의 한국 영향: 이란의 걸프만 추가 제한구역 선포가 현실화되면 한국의 중동 원유 수입 경로가 더욱 위협받는다. 한국은 원유 수입의 약 70%를 중동에 의존하고 있다. 유가가 $100을 넘으면 원화 약세 압박과 함께 한국 에너지 기업·해운주에 직격탄이 될 수 있다.
다음주 한국 시장 주목 포인트:
🎯 다음주 핵심 전망 및 중장기 일정 —— CPI·FOMC·호르무즈의 3각 충돌
다음주는 2026년 9월의 가장 중요한 한 주다. 세 가지 거대한 힘이 동시에 충돌한다. ① 호르무즈 탱커 전쟁(유가 상승 압박) ② CPI 발표(인플레이션 확인) ③ FOMC D-12(인상 카운트다운). 이 세 힘의 결과에 따라 주식·금·비트코인·원자재 모두의 방향이 결정된다.
가장 중요한 날은 금요일(9월 12일) CPI 발표다. 현재 7월 PCE 3.7%, 8월 Payrolls 162,000. 이 신호들을 종합하면 CPI도 높을 가능성이 크다. Kiplinger에 따르면, 7월 CPI는 전년 대비 3.4%였으며 에너지 인덱스가 12개월 기준 14.7% 상승했다. 호르무즈 긴장으로 에너지 가격이 추가 상승하고 있어, 8월 CPI의 에너지 구성은 더욱 높을 것으로 예상된다.
중장기 일정:
- 🏖️ 9월 7일 (월): 미국 노동절 — 시장 휴장
- 📊 9월 9일 (화): ISM Services PMI — 서비스업 경기 확인
- 📊 9월 9일 (화): JOLTS 구인 건수 — 노동시장 수급
- 💥 9월 11일 (목): PPI 생산자물가 (08:30 ET) — 인플레 선행
- 💥 9월 12일 (금): CPI 소비자물가 (08:30 ET) — 최중요
- 💥 9월 12일 (금): 미시간 소비자심리지수 — 소비 체력
- 🎯 9월 18일 (목): FOMC 금리 결정 — 인상 확률 70% 이상
- 📅 10월 2일 (금): 9월 Nonfarm Payrolls 발표
최악 (확률 40%):
이란 보복 + 제한구역 선포 → 유가 $100 돌파
+ CPI 3.8% 이상 → 인상 확정
→ 다우 -3~4%, 반도체 -3~5%
기본 (확률 40%):
호르무즈 소강 + CPI 예상 수준
→ 다우 ±1%, 반도체 ±1%
→ FOMC 인상 기정사실화
최선 (확률 20%):
이란 협상 재개 + CPI 약세
→ 유가 하락 + 인상 보류
→ 다우 +2~3%, 반도체 +2~4%
→ 비트코인 $85,000 돌파 가능
- 🔥 토요일 IRGC, 미 항공모함 탄도미사일 공격 —— CENTCOM 이란 유조선 3척 즉각 격침·불능
- ⚠️ 이란 "걸프만 추가 제한구역 며칠 내 선포" 예고 —— 전쟁 무대 확대 신호
- 🛢️ 브렌트유 일요일 실시간 +0.81% (96.63), WTI +0.82% (90.04) —— $100 목전
- 💛 금 ±0.00% (4,477.30), 비트코인 +0.45% (80,254) —— 주말 보합권
- 🏖️ 월요일 (9/7): 미국 노동절 — 시장 휴장
- 💥 목요일 (9/11): PPI 생산자물가 발표 (중요)
- 💥 금요일 (9/12): CPI 소비자물가 발표 (최중요) —— FOMC 최종 판단
- 🎯 9월 18일 FOMC — 인상 확률 70% 이상
🔗 추천 글
10월 7일 수요일 — FOMC 연내 추가 인상·10년물 5.36%, S&P 신기록 후퇴
2026년 10월 7일. FOMC 의사록 — 만장일치 9월 인상 확인, 연내 추가 1회 인상 신호. 10년물 5.36% — 2002년 이후 최고치. S&P -0.22%(7,801) 신기록 후퇴, 다우 -0.66%, 러셀2000 -1.31%. 비트코인 -2.52% 이틀 연속…
10월 6일 화요일 — S&P 7,818 신기록, Marvell +7%, Nvidia·AMD 사상 최고
2026년 10월 6일. S&P500 7,818.93 — 8월 이후 첫 신기록. Marvell +7%, Nvidia·AMD 동반 신기록. 다우 +0.49% 51,521. 세션 중 유가 하락 후 야간 반등 WTI $90.37. 내주 어닝시즌 시작.
10월 5일 월요일 — Nvidia 신기록, 나스닥 100 사상 최고, WTI $89 하향
2026년 10월 5일. Nvidia 사상 최고가 → 나스닥100 신기록. S&P +0.67% 7,774 (역대 최고 1% 이내). WTI $89.37 ($90 하향). 이란 FM "군사적 해결책 없다". 10년물 5.3% 상승에도 기술주 무시.
댓글
이 뉴스에 대한 의견을 자유롭게 남겨주세요.
(욕설 / 광고 / URL / 도배는 자동 차단됩니다 · 최소 10자)
댓글 불러오는 중...