10월 10일 주간 정리 — S&P 신기록·FOMC 쇼크·AI 혼조, 주간 +1.15%·반도체 -4.3%
이번 주(10/5~10/9). S&P 신기록 7,818.93 후 FOMC 추가인상·OpenAI 쇼크로 조정. 주간 S&P +1.15%(7,811)·SOX -4.3%. 트럼프 "이란 공격 없다" 발언. 금 $4,220. 다음 주 CPI+어닝시즌 개막.
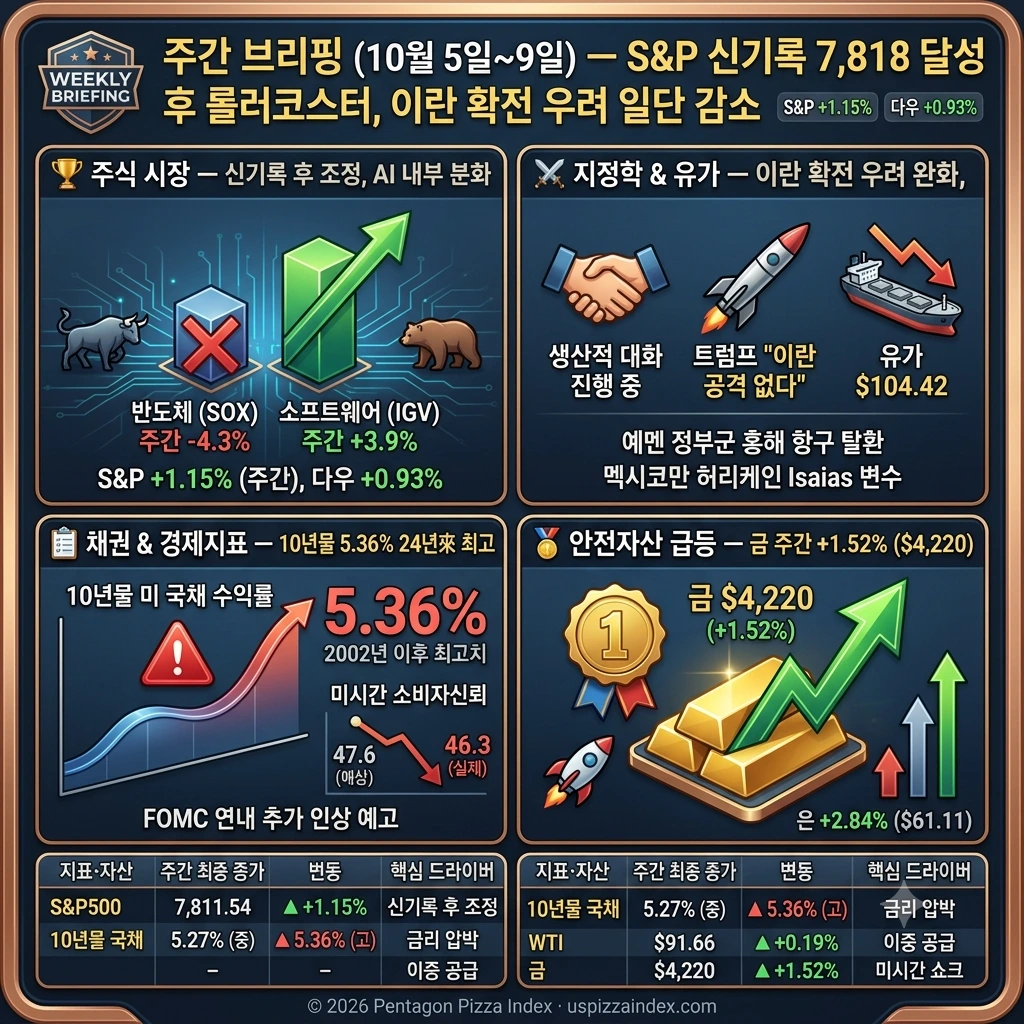
이번 주 월가는 신기록을 찍고, 충격을 받고, 회복하고, 금이 치솟는 — 이 모든 것을 닷새 안에 압축했다. 화요일에 S&P500이 7,818.93으로 8월 이후 첫 사상 최고 종가를 기록했다. Marvell +7%, Nvidia·AMD 동반 신기록이 이끌었다. 그러나 수요일 FOMC 의사록이 "연내 추가 1회 인상"을 예고했고, 10년물 국채 금리가 5.36%로 2002년 이후 24년 만의 최고치를 찍었다. 목요일엔 FT가 OpenAI 수익 쇼크를 터뜨렸다 — Nasdaq이 -1.25%로 8월 이후 최대 낙폭을 기록했고 반도체 지수(SOX)가 -3.39% 급락했다. 금요일엔 OpenAI "연내 $70B 달성 가능" 수정 발표로 반등했다. 주간 최종 성적표: S&P +1.15%, 다우 +0.93%, 나스닥 +0.64%. 단, 반도체(SMH)는 주간 -4.32%, 소프트웨어(IGV)는 +3.91%로 AI 내부에서도 극명한 분화가 일어났다. 전쟁 전선에서는 이번 주 가장 중요한 발언이 나왔다 — 트럼프 대통령이 "중간선거 전 이란을 공격하지 않을 것"이라고 직접 확인했고, "미국과 이란이 생산적인 대화를 하고 있다"고 밝혔다. 동시에 예멘 정부군이 홍해 남단 핵심 항구를 후티로부터 탈환했다. IEA도 비축유 방출을 가속했다. 그럼에도 유가는 WTI $91.66, 브렌트 $104.42로 마감했다 — 허리케인 Isaias의 멕시코만 공급 차질이 하단을 받쳤다. 금은 주간 $4,220(+1.52%)으로 급등했다 — 미시간 소비자신뢰 46.3 충격과 달러 약세가 안전자산 수요를 끌어올렸다.
⚔️ 이번 주 전쟁 정리 — 트럼프 "이란 공격 없다", 예멘 항구 탈환, IEA 비축유 방출
🕊️ 이번 주 최대 외교 변수 — 트럼프 직접 발언
이번 주 전쟁 뉴스에서 가장 중요한 발언이 나왔다. 주 중반 "트럼프 대통령이 중간선거 전 이란을 공격하는 것을 고려 중"이라는 보도가 나와 유가가 급등했다. 그러나 트럼프 대통령이 직접 이를 부인하며 "중간선거 전 이란을 공격하지 않을 것"이라고 확인했다. 더 나아가 "미국과 이란이 생산적인 대화를 하고 있다"고 밝혔다. 전쟁 221일차 처음으로 나온 구체적인 외교적 신호였다.
"생산적인 대화 진행 중"
예멘군 홍해 항구 탈환
IEA 비축유 방출 가속
허리케인 Isaias 공급 차질
브렌트 $104 유지
후티 리야드 공격 지속
🛢️ 유가 이번 주 — 이중 충격과 이중 방어 사이
1️⃣ 트럼프 "중간선거 전 이란 공격 없다 + 생산적 대화" → 확전 우려 감소
2️⃣ 예멘 정부군, 홍해 남단 핵심 항구 후티로부터 탈환 → 수출 통로 회복
3️⃣ 허리케인 Isaias 멕시코만 공급 차질 → 유가 하단 지지
📊 미국 시장 주간 정리 — 신기록→FOMC→AI 쇼크→반등, 반도체 -4.3% vs 소프트웨어 +3.9%
📅 이번 주 5일 흐름 — 롤러코스터
Marvell +7%, Nvidia·AMD ATH
장중 고점 7,844.52
연내 추가 1회 예고
10년물 5.36%
SOX -3.39%, 나스닥 -1.25%
수정: "연내 $70B 달성 가능"
🔬 이번 주 AI 내부 분화 — 소프트웨어 +3.9% vs 반도체 -4.3%
AI 수요 의구심보다 "성장 확인"
엔터프라이즈 확장 기대
주간 최대 수혜 섹터
Nvidia 목-금 이틀 하락
Friday도 SMH -0.65%
주간 최대 피해 섹터
"이번 주의 핵심 신호 — RSP(동일가중 S&P500)가 +1.58%로 7주 연속 하락을 끊었다. 기술주가 아닌 일반 종목들이 이번 주의 실질 승자다. 리더십이 AI 트레이드에서 지루한 섹터(유틸리티·헬스케어)로 이동 중."
📈 이번 주 채권 — 5.36% 고점 후 강한 30년물 경매로 금리 후퇴
주초: ~5.20% → 수요일: 5.36% (2002년 이후 최고)
목요일: $22B 30년물 경매 강세 (5.618%, 응찰 2.54)
→ 10년물 5.2%대로 후퇴
금요일 마감: ~5.27%
결론: 채권 시장이 한 주 내내 주식 시장을 흔들었다
📍 한국 시장 이번 주 정리 — 반도체 직격, 금·귀금속주 강세 주간
🎯 이번 주 한국 시장 영향 분석
이번 주 한국 시장에 가장 큰 영향을 준 것은 두 방향이었다. 화요일 S&P 신기록·Marvell +7%·Nvidia·AMD 동반 ATH → SK하이닉스·삼성전자 강세 신호. 목요일 OpenAI 쇼크 → 반도체(SOX) 주간 -4.3% → 한국 반도체 주도 낙폭. 금요일 소프트웨어 중심 반등에도 반도체는 회복 불충분이었다.
반면 금·은 주간 급등은 한국 귀금속 관련주와 ETF에 강세 신호였다. 비트코인이 주간 -3.4% 약세를 보여 가상자산 관련주는 조정을 받았다.
🎯 다음 주 전망 — 역대급 집중 주간: 어닝시즌 개막 + CPI + PPI
💡 다음 주 시장의 핵심 질문 — "실적이 금리를 이길 수 있는가"
S&P500 Q3 어닝 성장 전망치가 29.6%(FactSet)다. 이것이 실적으로 확인된다면 현재 5.27%인 10년물 금리 압박을 이겨낼 수 있다. 반대로 가이던스가 실망스럽거나 CPI가 뜨겁게 나온다면 10년물이 다시 5.36%를 시험할 수 있다. 다음 주가 10월의 방향을 결정한다.
웰스파고 Q3 실적
어닝시즌 개막
씨티·BofA 실적
인플레 최대 변수
소매판매 + Fed 발언
생산자물가 확인
CPI 코어 하회 → 12월 인상↓
이란 대화 진전 → 유가↓
→ S&P 신기록 7,818 재도전
어닝 가이던스 하향
이란 협상 무산 → 유가↑
→ S&P 7,700 테스트
호르무즈 완전 개방
브렌트 $95 이하 급락
→ 인플레 우려 해소 + S&P 폭등
중간선거 후 상황 불확실
탱커 공격은 지속 중
→ 대화와 공격 병행 패턴
"이란 이슈는 시장에 양방향 도로다. 호르무즈가 완전히 열리고 선박이 자유롭게 움직이면 브렌트가 $96 이하로 빠르게 떨어질 수 있다 — 주식이 오르고 인플레 우려가 사라지며 금의 일부 광택이 사라질 것이다."
- 🏆 S&P500 사상 최고 7,818.93 — 8월 이후 첫 신기록 (화요일)
- 📋 FOMC "연내 추가 인상" + 10년물 5.36% — 2002년 이후 24년 만의 최고
- 💥 OpenAI $50B vs $70B FT 쇼크 → 반도체(SOX) 주간 -4.32%, 나스닥 목 -1.25%
- 🕊️ 트럼프 "이란 공격 없다·생산적 대화 중" + 예멘군 홍해 항구 탈환
- 🥇 금 주간 +1.52%($4,220)·은 +2.84% — 미시간 소비자신뢰 46.3 충격 → 안전자산
- 📅 주간 최종: S&P +1.15% · 다우 +0.93% · 나스닥 +0.64% · 러셀 -0.91%
- 💡 다음 주 삼중 시험: JP모건 어닝(화) + CPI(수) + PPI(목)
🔗 추천 글
10월 9일 금요일 — OpenAI 연내 $70B 수정 발표, 기술주 반등·금 $4,220 급등
2026년 10월 9일. OpenAI '연내 $70B 달성' 수정 발표 → S&P +0.59%(7,811) 반등·주간 +1.15%. 미시간 소비자신뢰 46.3(예상 하회). 금 $4,220(+1.52%)·은 +2.84% 급등. 비트코인 3일만에 반등 +1.17%.
10월 8일 목요일 — OpenAI 수익 $20B 과장 FT 폭로, Nvidia -3%·나스닥 -1.25%
2026년 10월 8일. FT 보도 — OpenAI 연간수익 $50B(기존 $70B 대비 -$20B 과장). Nvidia -3%, Oracle -6%, AMD -5%. 나스닥 -1.25%, S&P -0.47%. 금 +1.07%($4,201) 안전자산. 비트코인 3일 연속 하락.
10월 7일 수요일 — FOMC 연내 추가 인상·10년물 5.36%, S&P 신기록 후퇴
2026년 10월 7일. FOMC 의사록 — 만장일치 9월 인상 확인, 연내 추가 1회 인상 신호. 10년물 5.36% — 2002년 이후 최고치. S&P -0.22%(7,801) 신기록 후퇴, 다우 -0.66%, 러셀2000 -1.31%. 비트코인 -2.52% 이틀 연속…
댓글
이 뉴스에 대한 의견을 자유롭게 남겨주세요.
(욕설 / 광고 / URL / 도배는 자동 차단됩니다 · 최소 10자)
댓글 불러오는 중...