10월 9일 금요일 — OpenAI 연내 $70B 수정 발표, 기술주 반등·금 $4,220 급등
2026년 10월 9일. OpenAI '연내 $70B 달성' 수정 발표 → S&P +0.59%(7,811) 반등·주간 +1.15%. 미시간 소비자신뢰 46.3(예상 하회). 금 $4,220(+1.52%)·은 +2.84% 급등. 비트코인 3일만에 반등 +1.17%.
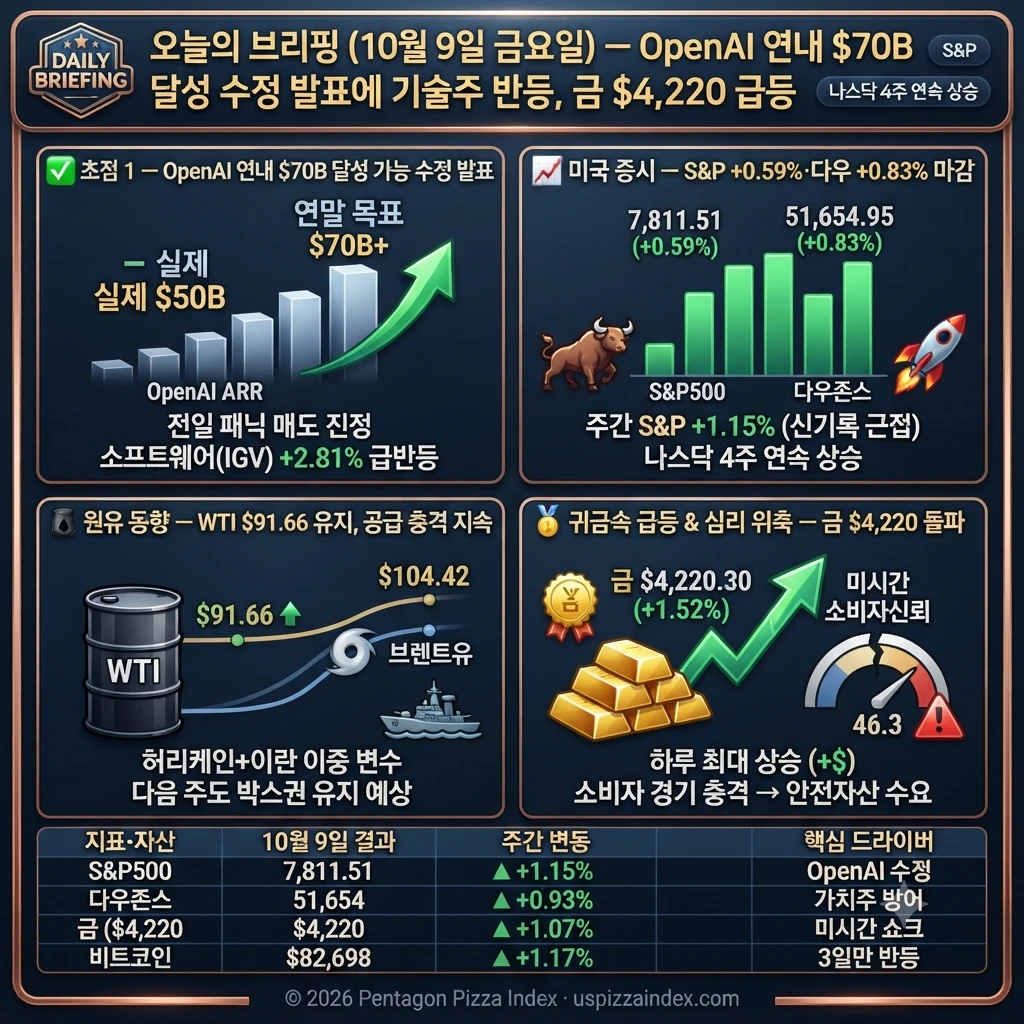
하루 만에 반전이 왔다. OpenAI가 움직였다 — "9월 말 기준 ARR $50B이지만 연말까지 $70B 이상 달성 가능"이라는 수정 발표가 나왔다. 어제 FT 보도로 패닉 매도를 했던 기술 투자자들이 돌아왔다. 소프트웨어(IGV)가 +2.81% 급반등했다. S&P500이 +0.59%(7,811.51), 다우가 +0.83%(51,654.95)로 마감했다. 주간 기준 S&P가 +1.15% — 신기록(7,818.93)에서 불과 0.1% 아래다. 그러나 완전한 AI 회복은 아니다. 반도체(SMH)는 -0.65%로 금요일도 약세였고, Nvidia는 -0.5%로 이틀 연속 하락했다. 오늘의 진짜 서프라이즈는 두 가지였다 — 미시간 소비자신뢰지수가 46.3으로 예상(47.6)을 하회했다. 현재상황지수가 50.9에서 44.7로 급락했다. 소비자들은 주식이 신기록을 찍는 동안 지갑 사정이 나빠지고 있다. 이것이 금을 당겼다. 미국 달러가 약해지고 국채 금리가 고점에서 밀리자, 금이 $4,220.30(+1.52%, +$63)으로 치솟았다. 은도 +2.84%($61.11). 비트코인은 +1.17%($82,698)으로 3일 연속 하락을 끊었다. 다음 주가 진짜 시험이다 — 화요일 JP모건·웰스파고 실적, 수요일 CPI, 목요일 PPI가 한꺼번에 몰려온다.
⚔️ 전쟁 221일차 — WTI $91.66·브렌트 $104 유지, 이란+허리케인 이중 공급 충격
🛢️ 유가 $90~$105 박스권 — 이란+멕시코만 이중 변수
유가는 이번 주 내내 $90~$105 구간을 유지했다. WTI $91.66, 브렌트 $104.42다. 여기에 이번 주 새 변수가 추가됐다 — 멕시코만 허리케인으로 인한 생산 시설 가동 중단이다. 브렌트가 어제 $105.02를 터치한 데는 이 이중 공급 충격이 작용했다. 이란 전쟁 221일차, 호르무즈 통과는 여전히 탱커 공격 리스크 아래 있다.
월~화 세션 중 하락 → WTI $87대 (호르무즈 통과 증가)
수~목 야간 반등 → WTI $90~$91 (탱커 공격+허리케인)
금 현재 → WTI $91.66, 브렌트 $104.42
다음 주도 이 박스권 유지 예상 — 극적 변화 없으면 WTI $88~$93
📊 10월 9일 시장 — OpenAI 연내 $70B 수정, 기술주 반등·반도체는 여전히 약세
기존 보도 $70B 대비 -$20B
→ 나스닥 -1.25%
연말까지 $70B+ 달성 가능
→ 기업 고객 확장 고성장
$70B = 연말 목표 ARR
→ 측정 방식+시점 차이
"OpenAI는 이제 연간수익 런레이트가 연말까지 최소 $70B에 달할 것으로 예상한다는 보도가 나왔다. 미래 목표 ARR $70B을 현재의 연간 총수익 $70B과 혼동해서는 안 된다."
"오늘 반등이 소프트웨어에서 시작됐다. 반도체는 금요일도 하락 — OpenAI 해명만으로는 AI 인프라 투자 회수 의구심이 해소되지 않았다."
"이익은 주식 투자자들에게, 압박은 저소득층에게 가고 있다. 주가가 신기록인 동안 소비자들은 지갑 사정이 나빠지고 있다. 이것이 상승하는 주식 시장과 불행한 소비자가 공존하는 이유다."
📍 한국 토요일(10/10) — 반도체 여전히 주의, 금·은 관련주 강세 신호
🎯 이번 주 한국 시장 총평 — 반도체 이중 타격
이번 주는 한국 반도체주에게 복합적인 주간이었다. 화요일에 Nvidia·AMD·Marvell이 동반 신기록을 세웠다 — SK하이닉스에 강세 신호. 그러나 목요일 OpenAI $50B 쇼크로 Nvidia가 -3%, AMD -5%로 급락했다. 금요일 반등에서도 반도체(SMH)는 -0.65%로 여전히 약세였다 — Nvidia 이틀 연속 하락. 소프트웨어 중심의 반등이었지, AI 칩 수요 회복이 아니었다.
금·은의 급등은 긍정적인 한국 신호다. 금 $4,220(+1.52%), 은 $61.11(+2.84%) — 한국 귀금속 관련주와 금 ETF에 직접적인 강세 신호다. 비트코인이 +1.17%($82,698)로 반등 — 가상자산 관련주 숨통이 트였다.
🎯 다음 주 전망 — 어닝시즌 + CPI + PPI 삼중 시험대
📅 다음 주 — 역대급 데이터 집중 주간
다음 주는 이번 달 가장 중요한 주다. 화요일에 JP모건·웰스파고가 Q3 실적을 발표하며 어닝시즌이 시작된다. 수요일엔 9월 CPI가 발표된다. 목요일엔 9월 PPI다. S&P500 Q3 어닝 성장 전망치는 29.6%(FactSet)다 — 이것이 확인되면 신기록 재도전이 가능하다. 반대로 가이던스가 실망스럽거나 CPI가 높게 나오면 10년물이 다시 5.36%를 시험할 것이다.
웰스파고 Q3 실적
어닝시즌 개막
씨티·BofA 실적
인플레 핵심 신호
소매판매 + Fed 발언
생산자물가 확인
CPI·PPI 하회 → 12월 인상↓
AI 수요 실적 확인
→ S&P 신기록 7,818 재도전
CPI 상회 → 10년물 5.4%+
AI 인프라 투자 추가 의구심
→ S&P 7,700 테스트
- ✅ OpenAI "연내 $70B ARR 달성 가능" 수정 발표 → AI 공포 일단락
- 📈 S&P500 +0.59%(7,811.51) · 다우 +0.83%(51,654) — 신기록에서 -0.1% 수준
- 📈 소프트웨어(IGV) +2.81% · 부동산 +1.85% · 헬스케어 +1.48%
- 🔻 반도체(SMH) -0.65% · Nvidia -0.5% — 금요일도 약세 지속
- 🥇 금 야간 +1.52%($4,220) · 은 +2.84%($61.11) — 미시간 충격 → 안전자산
- ⚠️ 미시간 소비자신뢰 46.3 — 예상(47.6) 하회, 현재상황 44.7 급락
- 🛢️ WTI $91.66(+0.19%), 브렌트 $104.42(-0.29%) — 이란+허리케인 지속
- 🪙 비트코인 +1.17%($82,698) — 3일 연속 하락 마감
- 📅 주간 S&P +1.15% · 나스닥 4주 연속 주간 상승
- 💡 다음 주 삼중 시험: 어닝시즌(화) + CPI(수) + PPI(목)
🔗 추천 글
10월 10일 주간 정리 — S&P 신기록·FOMC 쇼크·AI 혼조, 주간 +1.15%·반도체 -4.3%
이번 주(10/5~10/9). S&P 신기록 7,818.93 후 FOMC 추가인상·OpenAI 쇼크로 조정. 주간 S&P +1.15%(7,811)·SOX -4.3%. 트럼프 "이란 공격 없다" 발언. 금 $4,220. 다음 주 CPI+어닝시즌 개막.
10월 8일 목요일 — OpenAI 수익 $20B 과장 FT 폭로, Nvidia -3%·나스닥 -1.25%
2026년 10월 8일. FT 보도 — OpenAI 연간수익 $50B(기존 $70B 대비 -$20B 과장). Nvidia -3%, Oracle -6%, AMD -5%. 나스닥 -1.25%, S&P -0.47%. 금 +1.07%($4,201) 안전자산. 비트코인 3일 연속 하락.
10월 7일 수요일 — FOMC 연내 추가 인상·10년물 5.36%, S&P 신기록 후퇴
2026년 10월 7일. FOMC 의사록 — 만장일치 9월 인상 확인, 연내 추가 1회 인상 신호. 10년물 5.36% — 2002년 이후 최고치. S&P -0.22%(7,801) 신기록 후퇴, 다우 -0.66%, 러셀2000 -1.31%. 비트코인 -2.52% 이틀 연속…
댓글
이 뉴스에 대한 의견을 자유롭게 남겨주세요.
(욕설 / 광고 / URL / 도배는 자동 차단됩니다 · 최소 10자)
댓글 불러오는 중...