9월 12일 토요일 주간 정리 — 브렌트 주간 +9%, CPI 3.4%, FOMC D-6 인상 확정
2026년 9월 8일 화 ~ 9월 12일 토 주간 정리. 브렌트유 주간 +9.0% ($104.47), WTI +8.2% ($96.62). CPI 3.4% 예상 부합, FOMC 9월 18일 인상 확률 86%. 다우 주간 -1.57% (최악 주), 나스닥 -0.60%. 한국…
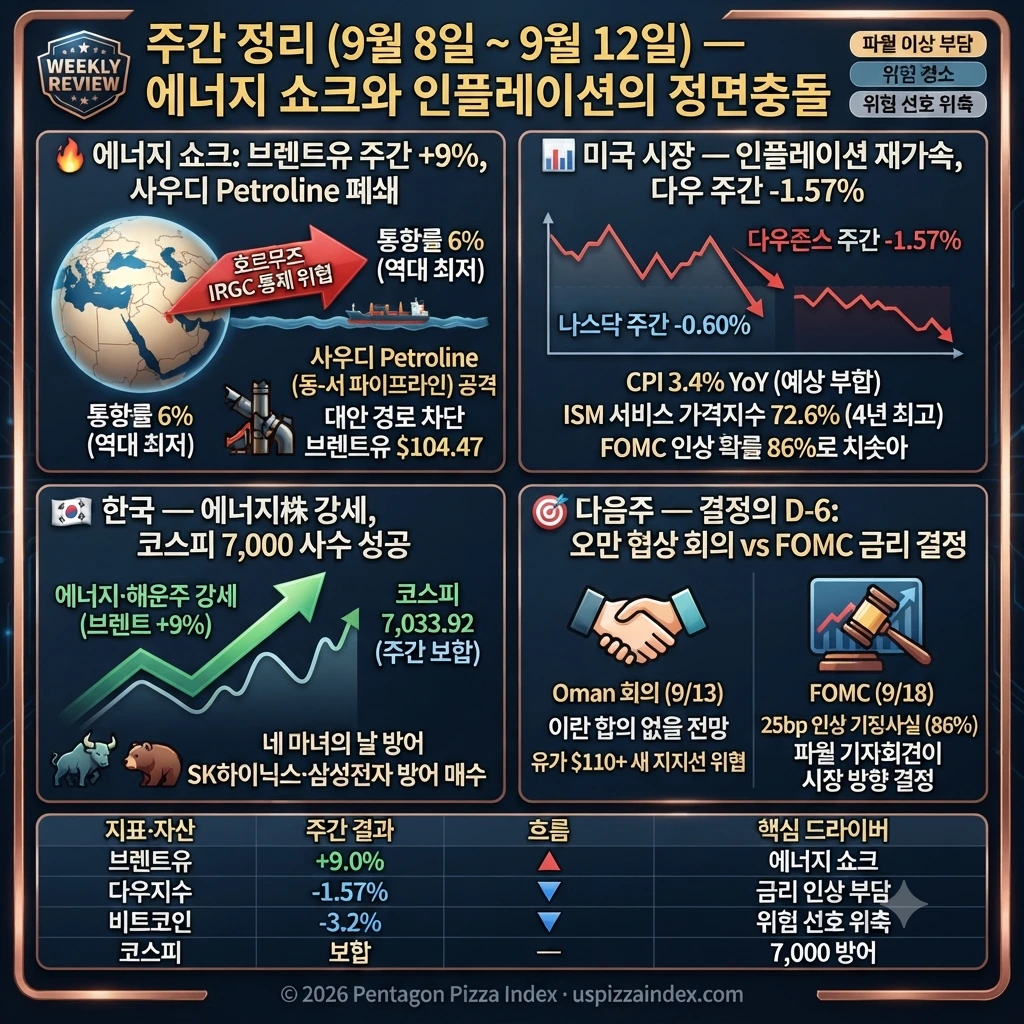
이번 주는 에너지 쇼크와 인플레이션이 정면충돌한 한 주였다. 화요일 이란 연계 후티가 사우디 자잔 정유소를 4년 만의 최대 규모로 공격했고, 수요일 브렌트유가 $100을 돌파했으며, 목요일 Trump의 "협상 없다" 발언 한마디로 브렌트유가 $109까지 치솟았다. 사우디 동-서 파이프라인(Petroline)까지 공격받아 호르무즈의 유일한 대안 수출 경로가 막혔다. 주간 기준 브렌트유 +9.0%($104.47), WTI +8.2%($96.62). 이것이 인플레이션에 불을 붙였다. 금요일 발표된 8월 CPI는 3.4% YoY로 예상에 부합했고, 시장은 "최악은 아니다"는 안도감으로 4일 만에 반등했다. 하지만 FOMC 인상 확률은 86%로 치솟았다. 주식은 주간 기준 다우 -1.57%, 나스닥 -0.60%로 약세였다. 한국 코스피는 7,000을 사수했다. 이번 주말 핵심 뉴스는 IranSITREP의 경고다 —— 월요일 이란-오만-걸프 지역 회의가 열리지만, "합의 없을 것"이 유력하다. 합의 실패 시 브렌트유 $110+ 새 지지선이 형성될 것이라는 분석이 나오고 있다.
메디나 동남쪽 구간 화재 발생
→ 사우디 동부 유전 → 얀부 항구 경로 차단
→ 바브 엘-만데브 수출도 불가
의미 (IranSITREP 분석):
사우디의 남부 걸프 수출 경로 완전 소멸
→ 남은 원유 수출로는 호르무즈만 존재
→ 호르무즈 IRGC 통제 하 위험 노출
결론: 브렌트유 $110+ 지지선 형성 가능성
→ 호르무즈 안전 항로 협의
하지만 IranSITREP Day 197 경고:
"이란 고위 관리 — 서명된 합의 없을 것"
"오만은 수개월간 협상 주최했지만 돌파구 없음"
합의 실패 시 시나리오:
외교적 출구 사라짐
→ 군사적 에스컬레이션 OR 이란 단독 양보
→ 브렌트유 $110+ 새 지지선
→ 내주 CPI가 이미 반영 못한 유가 충격 가시화
🔥 이번 주 전황 총정리 —— 후티 사우디 공격, 브렌트 $109, Petroline 폐쇄, 196일차
이번 주 전쟁은 5개의 충격파를 연속으로 시장에 던졌다. 전쟁 197일차를 맞은 현재, 호르무즈는 개전 이후 최저 통항률(6%)을 기록하고 있으며, 사우디의 모든 주요 석유 수출 경로가 위협받고 있다.
① 화요일(9/8) — 후티, 사우디 자잔 정유소 공격: 이란 연계 후티 민병대가 사우디 자잔 정유소(하루 처리 400,000배럴)를 포함한 다수 에너지 시설을 공격했다. 이것은 두 세력이 4년 전 휴전 선언 이후 최대 피해 규모였다. CENTCOM이 화요일 이란 유조선 5척을 격침한 것에 대한 이란 연계 세력의 보복이었다. 브렌트유는 이날 $99를 넘어섰다.
② 수요일(9/9) — 브렌트유 $100 돌파, 이란 쿠웨이트·바레인 선박 대피 경고: 브렌트유가 7월 이후 처음으로 $100을 돌파해 $101.75를 기록했다. 이란은 쿠웨이트·바레인 항구 선박 승무원들에게 "즉각 대피하라"고 경고했으며, 요르단에 탄도미사일을 발사했다. 10년물 국채 수익률이 4.857%로 2023년 이후 최고치를 기록했다. 우크라이나 드론도 러시아 흑해 노보로시스크 원유 터미널을 타격했다.
③ 목요일(9/10) — Trump "협상 없다", 브렌트 $109 폭등: Trump이 수요일 밤 "이란과의 협상을 원하지 않는다. 유가는 중간선거 이후에나 하락할 것"이라고 선언했다. 브렌트유는 장중 $105를 돌파한 뒤 현재 $109.29(+7.98%)까지 치솟았다. WTI도 $100을 넘었다. 디젤은 $5.98/갤런으로 역대 최고치를 경신했다.
④ 금요일(9/11) — 사우디 Petroline 공격, 9·11 추모식, Iran-Oman 협상 발표: Trump은 9·11 추모식에서 "임기 내 종전"을 약속했다. 이란은 월요일 걸프 지역 회의 개최를 발표했다. 그러나 사우디의 동-서 파이프라인(Petroline) 메디나 구간이 공격받아 화재가 발생했다. Petroline은 호르무즈 봉쇄의 유일한 대안 경로였다.
⑤ 토요일(9/12) 현재 — 호르무즈 통항률 역대 최저: IranSITREP에 따르면 오늘 기준 호르무즈 통과 선박은 하루 6척(전쟁 전 기준 6%), 유조선은 하루 2척(4%)에 불과하다. 7일 평균은 총 3.1척(3%), 유조선 0.9척(2%)이다. Petroline 폐쇄로 사우디의 남부 수출 경로가 완전히 사라졌다.
① 후티 → 사우디 자잔 정유소 공격 (4년 최대)
② 브렌트 $100 돌파 → 쿠웨이트·바레인 선박 대피 경고
③ Trump "협상 없다" → 브렌트 $109 폭등
④ 사우디 Petroline 공격 → 대안 수출 경로 폐쇄
⑤ 호르무즈 통항 6척/일 (전쟁 전 130척의 5%)
월요일 이란-Oman 걸프 회의: 합의 없을 것 유력
📊 이번 주 미국 시장 정리 —— 다우 주간 -1.57% (3월 이후 최악), 유가 +9%, CPI 3.4%
이번 주 미국 주식 시장은 4연속 하락 후 금요일 하루 반등으로 마무리됐다. 하지만 주간 기준으로 다우 -1.57%(52,573)는 3월 이후 최악의 주간 성과였다. S&P500 -0.80%(7,656), 나스닥100 -0.60%(29,387)로 세 지수 모두 하락 마감했다.
이번 주의 핵심 데이터들: 화요일 ISM Services는 55.4%(6개월 최고)로 강하게 나왔지만, 가격지수 72.6%(4년 최고)가 인플레이션 재가속을 알렸다. 목요일 PPI는 MoM +0.4%(예상 부합), YoY +5.4%로 나왔다. 금요일 CPI는 YoY +3.4%(예상 부합), MoM +0.4%였다. 코어 CPI는 MoM +0.3%로 예상을 0.1%포인트 상회했다. 에너지 항목 가솔린이 3.9% 올라 전체 상승분의 1/3 이상을 차지했다.
시장의 역설은 금요일에 나타났다. CPI가 "예상만큼 나빴다"는 사실이 4일 연속 하락 후 안도 랠리를 만들었다. 다우 +0.98%, S&P500 +0.86%, 나스닥 +0.88%. Alain Guillot의 시장 분석처럼 "인상은 사실상 확정이지만, 황소장은 무너지지 않았다." 기업 이익, AI 투자, 노동시장 모두 견고하다.
주간 원자재 성과: 브렌트유가 주간 +9.0%($95.85→$104.47)로 최대 수혜자였다. WTI는 +8.2%($89.31→$96.62)였다. 반면 금은 주간 -1.95%($4,477→$4,390)로 약세였다. 금리 인상 신호가 금의 보유 비용을 높이고 있다. 비트코인은 주간 -3.2%($79,732→$77,211)로 하락했다.
10년물 국채 수익률은 한 주 내내 상승했다. 수요일 4.857%에서 목요일 4.90%까지 올라갔고, CPI 발표 후 다소 안정됐다. 재무부의 장기 국채 환매 3배 확대도 수익률 상승에 기여했다. FOMC 인상 확률은 주초 60%에서 주말 86%로 급상승했다.
① 브렌트유 주간 +9% — 에너지 쇼크 현실화
② CPI 3.4% 예상 부합 — "최악의 서프라이즈 없음"
→ FOMC 인상 86% 확정
③ 다우 -1.57% (3월 이후 최악)
→ 하지만 금요일 반등, 황소장 유지 중
📍 이번 주 한국 시장 정리 —— 코스피 7,000 사수, 네 마녀의 날 방어, 반도체 혼조
한국 증시는 이번 주 쉽지 않은 한 주를 보냈지만, 가장 중요한 7,000선은 지켜냈다. 서울경제에 따르면 코스피는 수요일(9월 9일) 33거래일 만에 처음으로 7,000을 회복해 7,051.64(+1.40%)로 마감했다. 이는 에너지 관련 종목의 급등과 반도체 기대감이 복합적으로 작용한 결과였다.
목요일(9월 10일) 네 마녀의 날이 최대 변수였다. 주가지수 선물·옵션, 개별주식 선물·옵션이 동시 만기를 맞았고, 여기에 KRX 반도체 지수 정기 리밸런싱(SK하이닉스 36%→20%, 삼성전자 22%→20% 조정)까지 겹쳤다. 외국인이 2조 7,500억 원을 순매도했지만, SK하이닉스와 삼성전자의 자사주 매입과 국내 개인·기관의 저점 매수가 낙폭을 방어했다. 코스피는 장중 6,898까지 하락했다가 7,033.92(-0.25%)로 마감하며 7,000선을 지켜냈다.
SK하이닉스와 삼성전자는 이번 주 두 가지 상반된 신호를 받았다. 긍정 측에서는 AI 반도체 수요 강세가 유지됐다. 나스닥이 주간 -0.60%로 비교적 방어된 것이 이를 반영한다. 부정 측에서는 금리 인상 신호(FOMC 86%), 유가 급등(브렌트 +9%)에 따른 원가 부담, 외국인의 지속적인 순매도가 압박을 가했다.
에너지·해운·정유주는 이번 주 강세였다. 브렌트유가 주간 +9% 급등하면서 한국 에너지 관련 종목에 매수세가 유입됐다. 특히 브렌트유가 $100을 넘어선 수요일~목요일에 집중 매수가 나타났다. 한국 정유사들은 유가 상승으로 정제마진이 확대되는 수혜를 보았지만, 동시에 원유 수입 비용이 올라가는 양면 신호를 받았다.
🎯 다음주 전망 —— FOMC D-6 인상 확정, 월요일 오만 협상 결과가 유가 방향 결정
다음주(9월 13일~19일)는 이번 사이클의 결정적 주다. 크게 두 가지 이벤트가 전 세계 시장의 방향을 결정한다. ① 월요일 이란-오만-걸프국가 협상 회의 ② 목요일 FOMC 금리 결정(9월 18일).
월요일(9/13) 오만 협상 회의가 최우선 변수다. IranSITREP은 "이란 고위 관리가 서명된 합의는 없을 것이라고 확인했다"며 "오만은 수개월간 협상을 주최했지만 돌파구가 없었다"고 분석했다. 합의 실패 시 시나리오 분석: 외교적 출구가 사라지고, 군사적 에스컬레이션 또는 이란의 단독 양보만이 남는다. 브렌트유 $110+ 새 지지선이 형성될 것이라는 관측이 나오고 있다.
목요일(9/18) FOMC 결정이 시장의 종착점이다. 25bp 인상 확률 86%로, 시장은 이미 대부분 반영했다. 핵심은 파월의 기자회견이다. "추가 인상 예고"(매파) vs "데이터 의존"(중립) vs "이번이 마지막"(비둘기파) 중 어떤 신호를 주느냐가 이후 수개월의 방향을 결정한다. Regan Capital은 "여러 차례 추가 인상 가능성"을 경고했고, Wells Fargo는 "연말까지 기업 이익이 탄탄하다"는 낙관론을 내놓았다.
이란의 Petroline 공격 대응도 주목해야 한다. IranSITREP은 "이란이 사우디 파이프라인 공격에 대응해 직접적인 석유 인프라 타격 또는 대리 세력의 지속적 괴롭힘을 선택할 것"이라고 예측했다. 만약 이란이 사우디 Abqaiq 같은 핵심 석유 시설을 직접 타격하면 브렌트유는 $120을 넘어설 수 있다.
최악 (확률 30%):
오만 협상 실패 + FOMC 매파 신호 + 이란 보복
→ 브렌트 $115+ / 다우 -3~4%
→ 반도체 -4~5%, 비트코인 -7~10%
기본 (확률 50%):
협상 부진 + FOMC 인상 + 파월 중립
→ 브렌트 $105~110 / 다우 ±1%
→ "인상 불확실성 해소 랠리" 가능
최선 (확률 20%):
협상 진전 + FOMC 인상 후 비둘기 신호
→ 브렌트 $95 이하 / 다우 +2~3%
→ 반도체 +2~3% 반등
- 🔥 후티 사우디 자잔 정유소 공격 (9/8) —— 4년 최대 피해, CENTCOM 이란 유조선 5척 격침
- ⚠️ 브렌트유 $100 돌파 (9/9), $109 폭등 (9/10) —— Trump "협상 없다" 발언 트리거
- 🛢️ 사우디 Petroline 메디나 구간 공격 (9/11) —— 호르무즈 유일 대안 경로 폐쇄
- 📊 CPI 3.4% YoY (예상 부합), 코어 0.3% MoM (소폭 상회) —— 에너지 충격 반영
- 🎯 FOMC 인상 확률 60% → 86% (주간) —— 9월 18일 25bp 확정
- 📉 다우 주간 -1.57% (3월 이후 최악), 브렌트 +9.0% —— 엇갈린 주간 성과
- 🧙 한국 네 마녀의 날 (9/10) —— 코스피 7,000 사수 성공 (7,033 마감)
- 🔮 다음주 월요일 Iran-Oman 협상 회의 —— 합의 없을 전망, 브렌트 $110+ 위험
🔗 추천 글
10월 7일 수요일 — FOMC 연내 추가 인상·10년물 5.36%, S&P 신기록 후퇴
2026년 10월 7일. FOMC 의사록 — 만장일치 9월 인상 확인, 연내 추가 1회 인상 신호. 10년물 5.36% — 2002년 이후 최고치. S&P -0.22%(7,801) 신기록 후퇴, 다우 -0.66%, 러셀2000 -1.31%. 비트코인 -2.52% 이틀 연속…
10월 6일 화요일 — S&P 7,818 신기록, Marvell +7%, Nvidia·AMD 사상 최고
2026년 10월 6일. S&P500 7,818.93 — 8월 이후 첫 신기록. Marvell +7%, Nvidia·AMD 동반 신기록. 다우 +0.49% 51,521. 세션 중 유가 하락 후 야간 반등 WTI $90.37. 내주 어닝시즌 시작.
10월 5일 월요일 — Nvidia 신기록, 나스닥 100 사상 최고, WTI $89 하향
2026년 10월 5일. Nvidia 사상 최고가 → 나스닥100 신기록. S&P +0.67% 7,774 (역대 최고 1% 이내). WTI $89.37 ($90 하향). 이란 FM "군사적 해결책 없다". 10년물 5.3% 상승에도 기술주 무시.
댓글
이 뉴스에 대한 의견을 자유롭게 남겨주세요.
(욕설 / 광고 / URL / 도배는 자동 차단됩니다 · 최소 10자)
댓글 불러오는 중...