9월 3일 목요일 — ISM 54.6% 약세, 다우 +1.18%, 협상 경계 강화
2026년 9월 3일 목요일. Iran-호르무즈 협상 종료. Trump "완전 통제", Vance "협상 없다" 선언. Iran 원유 수출 260,000배럴/일 (작년 1.7백만 대비 85% 급락). 미국: ISM 54.6% 약세, 다우 +1.18% 53,686, 비트코인…
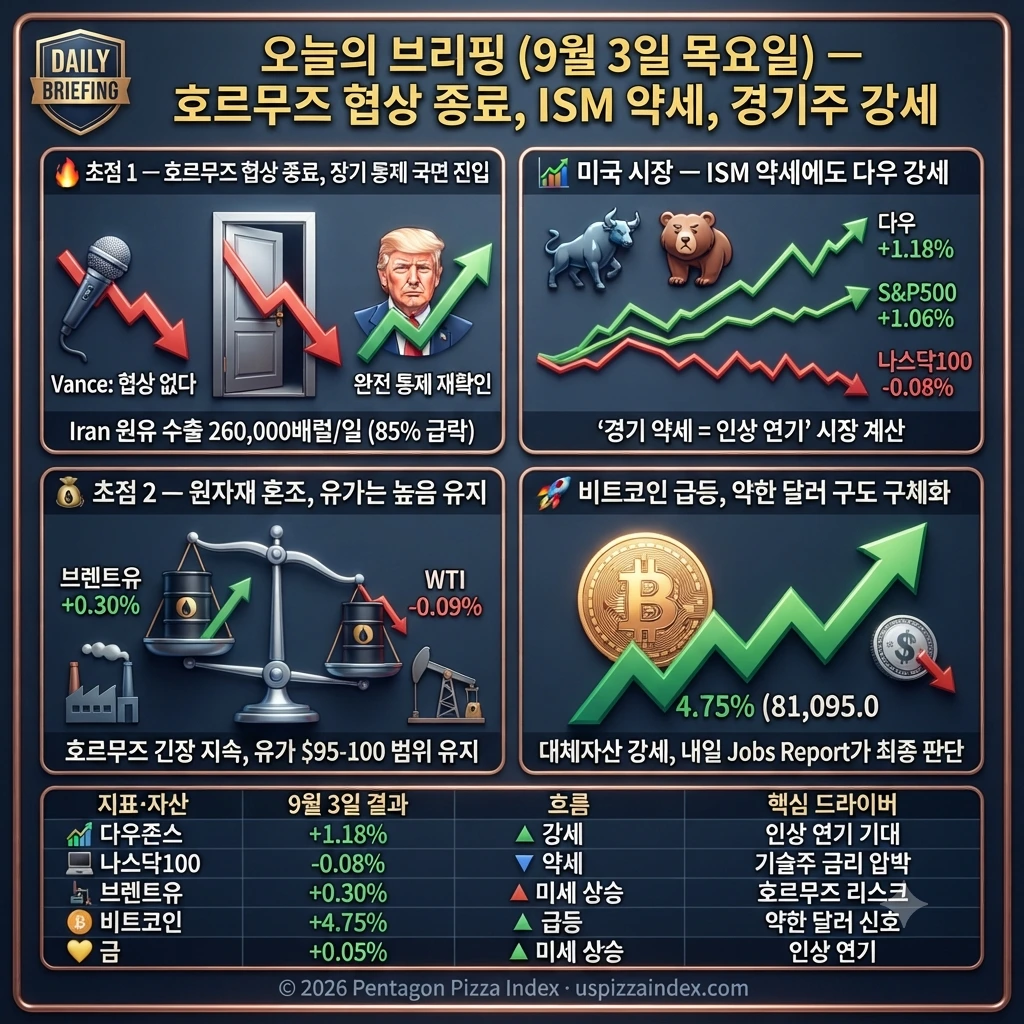
호르무즈의 협상 문이 닫혔다. Trump은 "호르무즈를 완전히 통제하고 있다"고 재확인했고, VP Vance는 "Iran이 상선 공격을 중단하지 않으면 협상하지 않을 것"이라고 선언했다. Iran의 원유 수출은 260,000 배럴/일까지 극도로 감소했다. 한편 미국 경제는 약한 신호를 보냈다 —— 8월 ISM Manufacturing은 54.6%로 예상 55.2%를 하회했다. 그런데도 주식은 강했다. 다우 +1.18%(53,685.52), S&P500 +1.06%(7,747.59), 나스닥 -0.08%(29,499.75). 이것은 "경기 약세 = 인상 연기"라는 시장의 계산이다. 비트코인은 +4.75%(81,095.0)로 급등했으며, 이것은 "약한 달러 구도"가 형성되고 있음을 의미한다. 내일 발표될 노동 통계가 인상 신호의 최종 판단을 내릴 것이다.
"우리는 호르무즈를 완전히 통제하고 있다"
Vance의 신호:
"Iran의 상선 공격 중단이 협상 조건"
의미:
① Iran-Oman 협상은 실질적으로 불가능
② 호르무즈는 협상 공간에서 통제 지역으로 변화
③ 제재 극대화 전략 확정
Iran 원유 수출: 260,000배럴/일 (작년 1.7백만 대비 85% 감소)
→ 예상 55.2% 하회
New Orders 53.7% (7월 56.7%에서 급락)
→ 신규 주문 약화
Employment 51.2% (7월 52.8%에서 하락)
→ 고용 성장 둔화
하지만:
① PMI는 여전히 50% 이상 (경기 확장 유지)
② Production은 58.3%로 안정적
③ 9월 인상은 불확실, 10월 이후 가능
🔥 호르무즈 협상 종료, "전투 지역" 고착 —— Trump "완전 통제", Vance "협상 없다"
호르무즈의 협상 국면이 공식적으로 종료되었다. 미국 행정부는 목요일 Iran과의 협상 가능성을 명확하게 배제했다. Trump은 "우리는 호르무즈를 완전히 통제하고 있다"고 재확인했으며, VP Vance는 더욱 강경하게 "미국은 Iran이 상선 공격을 중단하지 않는 한 협상하지 않을 것"이라고 선언했다.
Vance의 발언은 매우 중요하다. "상선 공격 중단"은 Iran의 입장에서 호르무즈에 대한 전략적 통제권을 포기하는 것을 의미한다. Iran은 호르무즈를 자신의 핵심 자산으로 여기고 있으며, 미국의 압박에 맞서는 핵심 수단으로 사용하고 있다. 따라서 이 조건은 Iran이 수용할 수 없는 것이며, 협상의 여지가 완전히 닫혔음을 의미한다.
호르무즈는 이제 "협상 공간"에서 "장기 통제 지역"으로 변화했다. Trump 행정부는 호르무즈의 보안을 미국의 핵심 전략으로 설정하였으며, Iran에 대한 제재를 계속 강화하고 있다. 실제로 Iran의 원유 수출은 극도로 제한되고 있다.
Reuters의 보도에 따르면, Kpler 데이터를 인용하여 Iran의 원유 수출이 260,000 배럴/일에 불과하다고 보도했다. 이는 작년 같은 기간 1.7백만 배럴/일 대비 약 85% 감소한 수치다. 제재의 효과가 극대화되었음을 의미한다. 하지만 동시에 호르무즈에서의 상선 공격은 계속되고 있으며, 이것이 협상과 제재의 현실을 보여준다.
협상 국면 (9월 1-2일):
Iran-Oman 공동 관리 협상 진행
협상 종료 (9월 3일):
- Trump: "완전 통제" 재확인
- Vance: "협상 없다" 선언
- 상선 공격 지속
장기 통제 국면 진입:
= 호르무즈는 계속 전투 지역
= 상선 리스크는 지속
📊 9월 3일 미국 시장 정리 —— ISM 약세, 하지만 경기주 강세
미국 시장은 복합적인 신호를 보냈다. 경제 데이터는 약했지만, 주식은 강했다. 8월 ISM Manufacturing PMI는 54.6%로 발표되었으며, 이는 7월의 55.6%에서 하락했고 시장 예상 55.2%를 하회했다. 경기 약세 신호가 명확했다.
ISM의 세부 지표들: New Orders Index는 53.7%로 7월의 56.7%에서 크게 하락했으며, 신규 주문의 약화를 나타낸다. Employment는 51.2%로 7월의 52.8%에서 하락하여 고용 성장의 둔화를 시사했다. 하지만 Production은 58.3%로 안정적으로 유지되었다.
주식 시장의 반응: 다우는 +1.18%(53,685.52)로 강하게 올랐으며, S&P500은 +1.06%(7,747.59)로 소폭 상승했다. 나스닥은 -0.08%(29,499.75)로 거의 변동이 없었다. 이것은 "경기 약세 = 인상 연기 = 금리 부담 완화"라는 계산에서 비롯된 것이다. 경기주(다우)는 인상 연기를 환영했지만, 기술주(나스닥)는 여전히 금리 신호에 약했다.
원자재 시장: WTI는 -0.09%(89.61)로 약간 약세를 기록했으며, 브렌트유는 +0.30%(95.92)로 미세 상승했다. 호르무즈 협상 종료가 유가에 부분적으로 반영되고 있는 것으로 보인다. 금은 +0.05%(4,522.34)로 약간 올랐으며, 은은 +0.02%(67.596)로 거의 변동이 없었다.
가장 주목할 점은 비트코인의 급등이다. 비트코인은 +4.75%(81,095.0)로 급등했으며, 이것은 "약한 달러 구도"가 형성되고 있음을 의미한다. 경기 약세 → 인상 연기 → 약한 달러 → 암호화폐 강세라는 통상적인 메커니즘이 작동하고 있다.
ISM 약세:
경기 둔화 신호 명확
다우 강세:
인상 연기 신호 환영
나스닥 약세:
금리 인상 신호 여전히 부담
비트코인 급등:
약한 달러 → 대체자산 강세
📍 9월 3일 한국 시장 정리 —— 미국 신호 대기, 내일 Jobs Report 중요
한국 증시는 미국의 혼합 신호를 받고 있다. ISM 약세는 긍정적이지만 (인상 연기), 호르무즈 협상 종료는 부정적이다 (유가 지속 상승). 한국은 현재 이 두 신호 사이에서 방향을 결정하지 못하고 있는 상태다.
긍정 신호: ISM 약세는 미국 경기 약세를 의미하고, 이것은 연준의 인상을 연기하도록 할 것이다. 금리 인상이 연기되면, SK하이닉스와 삼성전자 같은 반도체 기업들의 자본 비용이 낮아진다. 이것은 반도체 기업들에 긍정적이다.
부정 신호: 호르무즈 협상의 종료는 유가가 계속 높을 가능성을 의미한다. Trump의 "완전 통제" 선언은 호르무즈에서의 상선 공격이 계속될 것임을 암시한다. 따라서 유가는 $95-100 범위에서 유지될 가능성이 높으며, 이것은 한국의 원가 부담을 증가시킨다. 또한 유가 상승은 원화 약세를 초래하지 않을 가능성이 높아지고 있다 (협상 진전으로 유가 하락 기대가 없기 때문).
한국 반도체의 위치: SK하이닉스와 삼성전자는 두 신호 사이에서 혼조할 가능성이 높다. ISM 약세는 반도체에 긍정적이지만, 호르무즈 협상 종료와 유가 지속 상승은 부정적이다. 실제로 다우의 +1.18% 강세가 한국 경기주에도 반영될 수 있지만, 나스닥의 -0.08% 약세는 기술주에 부담을 준다.
가장 중요한 변수는 내일의 노동 통계다. 만약 일자리가 강하게 나오면, ISM 약세에도 불구하고 인상 신호가 강해질 것이다. 이것은 한국 반도체에 큰 부담이 될 것이다. 반대로 일자리가 약하면, ISM 약세 신호가 강화되고 인상이 연기될 것이다.
🎯 내일(9월 4일) 이후 주식시장 예측 및 중요일정
내일 금요일 (9월 4일 미국 시간)이 매우 중요하다. 미국 노동부는 8월 Nonfarm Payrolls (비농업 고용)를 발표할 예정이다. 이것이 9월 FOMC 회의의 최종 결정을 내리는 데이터가 될 것이다.
시나리오 분석:
① 강한 일자리 시나리오 (250,000명 이상)
ISM 약세에도 불구하고 고용이 강하면 → 경기는 여전히 튼튼하다는 신호 → Warsh의 인상 신호 강화 → 9월 인상 가능성 상향 → 주식 급락, 반도체 급락.
② 약한 일자리 시나리오 (100,000명 미만)
ISM + 일자리 모두 약하면 → 경기 약세 신호 명확 → 인상 가능성 급락 → 주식 강세, 반도체 강세, 비트코인 강세 지속.
③ 보통 일자리 시나리오 (150,000~200,000명)
혼합 신호 유지 → 시장의 불확실성 지속 → 변동성 높을 것.
다음주 주요 일정:
- 💥 금요일 (9/4) 08:30 ET: 8월 Nonfarm Payrolls —— 최중요 데이터
- 💥 금요일 (9/4) 10:00 ET: 8월 ISM Non-Manufacturing —— 서비스업 경기
- 📅 월요일 (9/7) 미국 노동절 —— 미국 시장 휴장
- 📅 9월 18일: FOMC 회의 —— 인상 여부 최종 결정
호르무즈 관련 변수: 만약 Iran이 추가 공격을 감행하면, 유가는 급등하고 반도체는 급락할 수 있다. 하지만 Trump과 Vance의 강경 정책이 이를 억제할 가능성도 있다.
강한 일자리 시나리오 (가능성 40%):
- 다우 -1.5~2.0% (금리 인상)
- 나스닥 -2.0~3.0% (기술주 급락)
- 반도체 -2.0~3.0% (자본 비용 상승)
약한 일자리 시나리오 (가능성 35%):
- 다우 +1.0~2.0% (인상 연기)
- 나스닥 +1.5~2.5% (금리 부담 완화)
- 반도체 +1.0~2.0% (자본 비용 하락)
보통 일자리 시나리오 (가능성 25%):
- 다우 -0.5~+0.5% (혼조)
- 나스닥 -0.5~+0.5% (혼조)
- 반도체 -0.5~+0.5% (혼조)
호르무즈 긴장 추가 신호 시:
- 유가 +2~3%
- 주식 추가 -1~2% 낙폭
- 🔥 호르무즈 협상 공식 종료 —— Trump "완전 통제", Vance "협상 없다"
- 💧 Iran 원유 수출 260,000배럴/일 (85% 급락) —— 제재 극대화
- 📊 ISM Manufacturing 54.6% (예상 55.2% 하회) —— 경기 약세
- New Orders 53.7% (급락), Employment 51.2% (둔화) —— 경기 약화
- 📈 다우 +1.18%, S&P500 +1.06%, 나스닥 -0.08% —— 경기주 강세
- 🚀 비트코인 +4.75% (81,095.0) —— 약한 달러 신호
- 🛢️ WTI -0.09%, 브렌트유 +0.30% —— 혼조, 유가는 높음 유지
- ⏰ 내일(9/4) 금요일: 8월 Nonfarm Payrolls 발표 (최중요)
🔗 추천 글
10월 7일 수요일 — FOMC 연내 추가 인상·10년물 5.36%, S&P 신기록 후퇴
2026년 10월 7일. FOMC 의사록 — 만장일치 9월 인상 확인, 연내 추가 1회 인상 신호. 10년물 5.36% — 2002년 이후 최고치. S&P -0.22%(7,801) 신기록 후퇴, 다우 -0.66%, 러셀2000 -1.31%. 비트코인 -2.52% 이틀 연속…
10월 6일 화요일 — S&P 7,818 신기록, Marvell +7%, Nvidia·AMD 사상 최고
2026년 10월 6일. S&P500 7,818.93 — 8월 이후 첫 신기록. Marvell +7%, Nvidia·AMD 동반 신기록. 다우 +0.49% 51,521. 세션 중 유가 하락 후 야간 반등 WTI $90.37. 내주 어닝시즌 시작.
10월 5일 월요일 — Nvidia 신기록, 나스닥 100 사상 최고, WTI $89 하향
2026년 10월 5일. Nvidia 사상 최고가 → 나스닥100 신기록. S&P +0.67% 7,774 (역대 최고 1% 이내). WTI $89.37 ($90 하향). 이란 FM "군사적 해결책 없다". 10년물 5.3% 상승에도 기술주 무시.
댓글
이 뉴스에 대한 의견을 자유롭게 남겨주세요.
(욕설 / 광고 / URL / 도배는 자동 차단됩니다 · 최소 10자)
댓글 불러오는 중...